Review of Mintos

Top 7 Seguridad
Updated | October 2026
Profitability
Up to 17%
Type
P2P Private Individuals
Risk
(6/10)
Medium
Liquidity
Secondary market
Regulated
Yes
Country
Latvia

InvantAPPs score

0/100

Breakdown by Category

Detailed scores for each area assessed

&nbsp0/20&nbsp
Significance within its sector
&nbsp0/10&nbsp
Ease of use and mobile app
&nbsp0/10&nbsp
Compound interest payable
&nbsp0/10&nbsp
Welcome bonus and referral bonus
&nbsp0/10&nbsp
Tax-friendly
&nbsp0/10&nbsp
Investment liquidity
&nbsp0/30&nbsp
Returns and fees

Features

Minimum investment:
1,00 €
Regulation:
IBF
Withdrawal fee:
Free
Payment methods:
Instantaneous · SEPA · Card
Type of investor:
Private individual/Business
Suitability test:
Yes
Geographical exclusions:
Exclusiones geográficas: Los nacionales o residentes de Estados Unidos y los residentes del Reino Unido no pueden registrarse ni invertir; otros países se evalúan caso por caso

Platform statistics

Assets under management
656.142.787,00 €
Updated: July 2026
Portfolio health:
Surveillance
Préstamos al día: 79.9%
En mora/recuperación: 20.1%
700000
Investors

11

Years in active service
2015
Founded
Loans financed:
12.850.145.822,00 €
Average interest:
10.8%
Audited accounts:
Yes
Regulatory licence:
IBF

InvantAPPs Portfolio

Total portfolio:
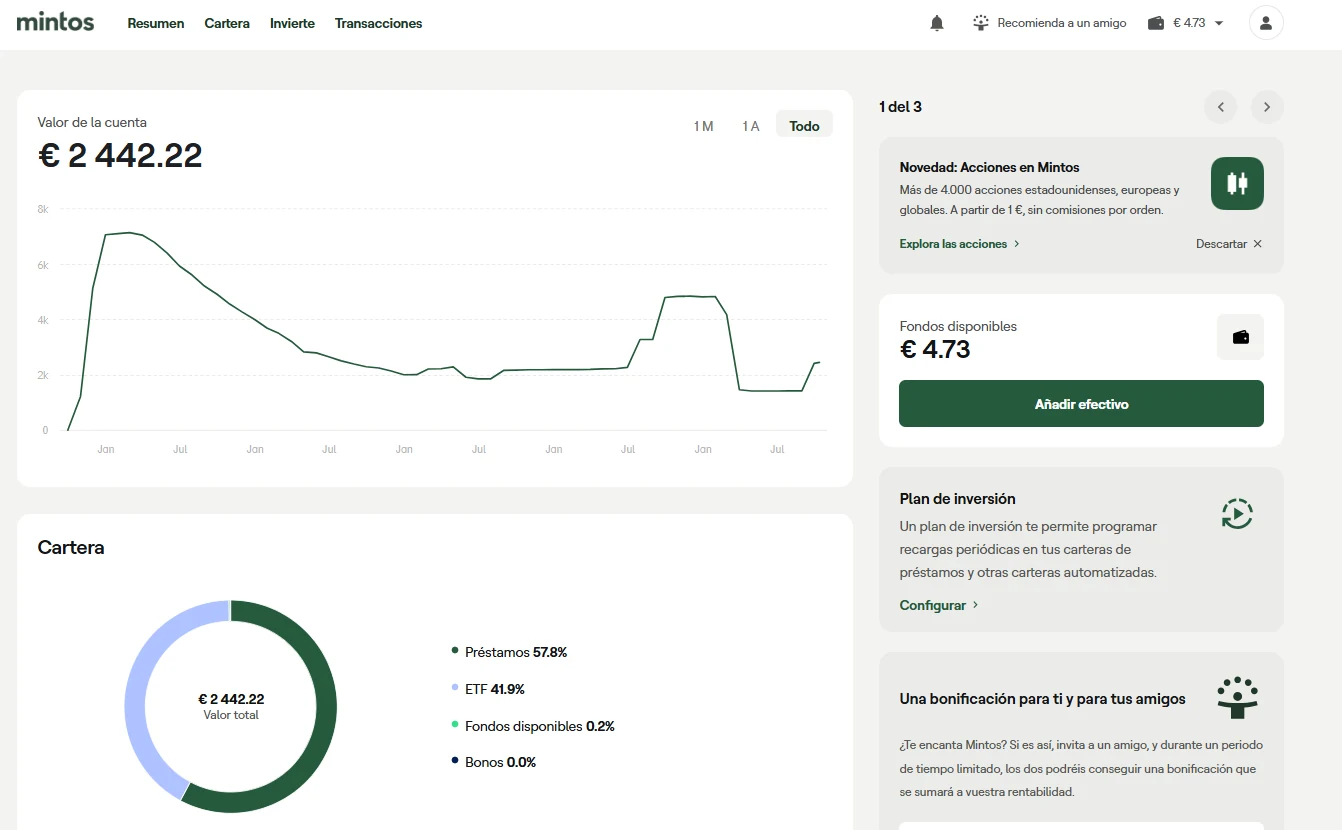
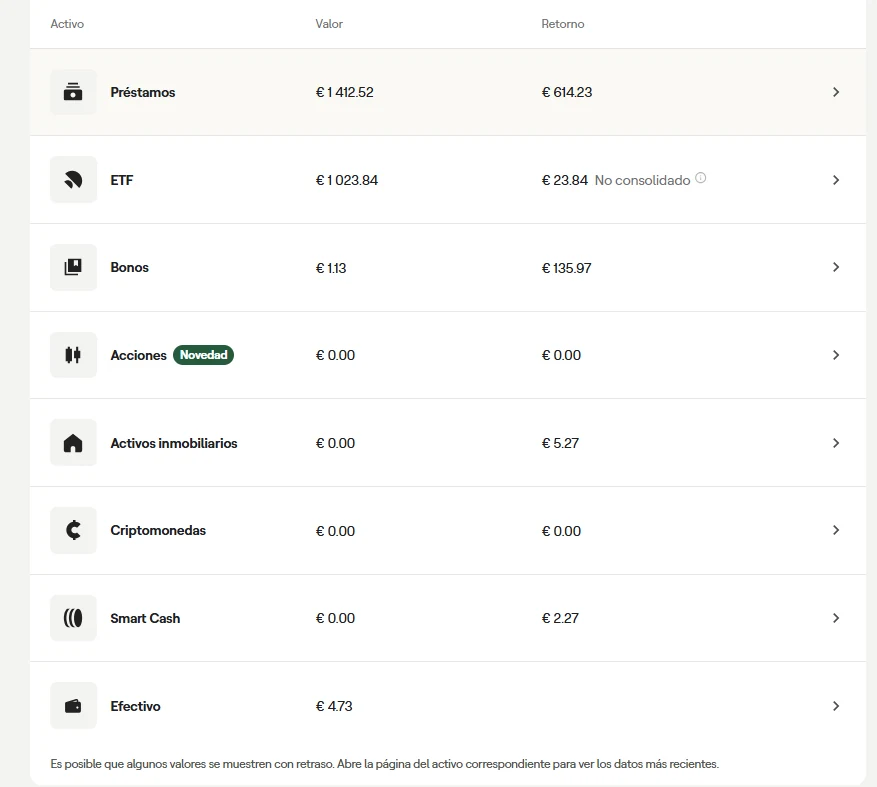
2.417,00 €

TIR:

12.49%
From:
November 2019
My current investment
Role in the portfolio:
Security
Suggested allocation:
3
-20

%

Dedication:
Bass
Surveillance:
Long term
Claim your bonus through our link
25€ Direct
Join our Telegram community to ask questions and connect with other investors.

Videos about Mintos

Taxation

Withholding tax:
Retains
Withholding rate:
5%
Tax-friendly:
Yes
Model 720:
Yes
Income Tax Category:
Share capital
Tax certificate:
Yes
Notas: Para un inversor particular residente fiscal en España que confirma su residencia fiscal en la UE/EEE y su NIF, Mintos aplica normalmente una retención del 5% sobre los intereses de Notes y Fractional Bonds; la retención se aplica automáticamente. El tipo estándar indicado por Mintos es del 25,5%, y puede reducirse según la residencia fiscal y la documentación aplicable. No se aplica retención a entidades jurídicas. La fiscalidad depende del producto: Mintos indica retención para Notes respaldadas por préstamos, Notes respaldadas por bonos y Notes inmobiliarias, pero no para créditos (Claims), bonos directos, Smart Cash ni ETF. Los intereses deben declararse en España como rendimientos del capital mobiliario en el Modelo 100 y puede solicitarse crédito por la retención extranjera, sujeto a los límites aplicables. Mintos ofrece un informe fiscal anual descargable en la sección de informes, con desglose de intereses y retenciones; el documento se denomina principalmente «informe fiscal» y está disponible, entre otros, para el ejercicio 2024. La guía específica de Mintos indica que, si el total de activos extranjeros supera 50.000 €, debe presentarse el Modelo 720 antes del 31 de marzo del año siguiente.

Liquidity

Early exit:
Yes
Type of early exit:
Project/Total
Penalty for early exit:
Sin penalización
Average loan term:
3–60 months
Time to settle:
1–7 days
Notas: El mercado secundario requiere que el inversor liste la posición y establezca el precio, pudiendo aplicar descuento o prima. La venta depende de que otro inversor compre la inversión: Mintos indica que puede tardar desde minutos hasta varios días o no completarse. Experiencias de usuarios consultadas sitúan habitualmente la venta de carteras completas en aproximadamente 24–72 horas, aunque no está garantizada. Solo pueden venderse inversiones elegibles, generalmente con importe pendiente mínimo de 1 EUR y rendimiento positivo para el comprador; las inversiones de entidades suspendidas o en impago no se pueden negociar. Desde el 1 de julio de 2022 el mercado secundario solo está disponible para Notes; las antiguas claims dejaron de poder comprarse o venderse, aunque se mantuvo el cashout de estrategias. El cashout de Core Loans y estrategias antiguas vende automáticamente las inversiones a otros inversores de la misma cartera, permite introducir un importe solicitado y no cobra comisión de salida; está sujeto a demanda, criterios de elegibilidad y disponibilidad. El cashout puede procesarse de forma gradual y, si determinadas inversiones permanecen sin poder liquidarse, Mintos indica que puede tardar más de dos semanas. Durante la crisis de COVID-19 desde mediados de marzo de 2020 y tras la invasión rusa de Ucrania desde febrero de 2022 se produjeron picos de solicitudes y tiempos de cashout más largos, aunque Mintos declaró que los inversores pudieron retirar fondos durante un periodo más prolongado. También existen suspensiones por entidad prestamista que bloquean la venta de sus inversiones.

Profitability

Stated return:
Up to 17%
Self-investment:
Yes
Payment frequency:
Variable

Regulation

Regulatory body:
Latvijas Banka (Latvia)
Competent authority:
Not available
Entry in the register:
Country of regulation:
Latvia
Regulated since:
August 2021
Notas: La plataforma está operada por AS Mintos Marketplace (registro mercantil letón 40103903643), autorizada como empresa de inversión MiFID II con licencia 06.06.08.719/534. La licencia fue emitida el 17.08.2021 por la entonces Financial and Capital Market Commission (FCMC), cuyas funciones de supervisión fueron asumidas por Latvijas Banka. El registro oficial de Latvijas Banka confirma la entidad, la licencia y el pasaporte europeo para varios países, incluida España. SIA Mintos Payments, entidad distinta del operador de la plataforma, posee además una licencia de entidad de dinero electrónico 06.12.04.723/535. Mintos declara oficialmente que ninguna empresa del grupo posee actualmente una licencia de proveedor de servicios de financiación participativa (ECSP); no se verificó una autorización ECSP de AS Mintos Marketplace en el registro de ESMA.

Guarantees and risk mitigation

A) Type of guarantee
Without security
▸Los préstamos subyacentes no tienen una garantía real específica a favor del inversor. La obligación de recompra del originador está formalizada en los Final Terms y documentos legales aplicables, y obliga a recomprar el préstamo por el principal pendiente más los intereses devengados cuando cualquier pago supera 60 días de mora.
B) Stress scenario
▸Si Mintos se declara insolvente, el procedimiento queda supervisado por Latvijas Banka y un liquidador o administrador asume la gestión. Mintos continuará prestando servicio a los inversores y a las carteras de instrumentos financieros en la medida permitida por las normas de insolvencia y liquidación aplicables.
▸Cuando se producen impagos o el originador entra en dificultades, se activa la obligación de recompra si el originador puede cumplirla; si no, Mintos o la entidad emisora puede utilizar los derechos sobre los préstamos pignorados, designar un administrador de respaldo y emprender acciones de recuperación en beneficio de los inversores.
▸N/A
C) Additional guarantees
Yes
(60 days)
Originator
No
Yes
Yes
25€ Direct
Claim your bonus through our link
25€ Direct
Claim your bonus through our link

InvantAPPs Summary

¿Qué es Mintos?

MINTOS es la plataforma de crowdlending líder en Europa, fundada en Letonia en 2015, que permite a inversores minoristas y profesionales participar en préstamos regulados (Notes) de consumo, automoción y pymes. Con una rentabilidad neta estimada en torno al 8,9% anual, su principal atractivo radica en su obligación de recompra a los 60 días y en su estricta regulación MiFID II. Es un canal idóneo para inversores que buscan construir una cartera global de renta fija muy diversificada y con un mercado secundario de alta liquidez. Sin embargo, la cautela es obligatoria: la plataforma arrastra una tasa de morosidad alarmantemente alta, con un 20.1% de su cartera total en estado de recuperación (más de 132 millones de euros), congelando la liquidez de miles de usuarios a largo plazo.

Fundada en Letonia en el año 2015 por Martins Sulte y Martins Valters, Mintos nació con el firme propósito de revolucionar el crowdlending europeo al estructurar un marketplace masivo que conectara a inversores globales con originadores de créditos no bancarios. A fecha de julio de 2026, la fintech se ha consolidado como el gigante indiscutible del ecosistema P2P, alcanzando la marca de los 600.000 usuarios registrados y gestionando una cartera pendiente activa que escala hasta los 656.142.787 euros. Su ambición expansiva hacia los servicios financieros tradicionales dio un vuelco estratégico en febrero de 2026, momento en el cual la compañía inició los trámites formales para solicitar una licencia bancaria ante el Banco Central Europeo, buscando consolidar su transformación definitiva de un mercado de préstamos hacia un neobanco multiactivo.

El modelo de negocio de SIA Mintos Marketplace es robusto pero altamente complejo en su estructura de costes. A diferencia de los modelos tradicionales de financiación participativa, el 73.4% de los ingresos de Mintos proviene de las tarifas de servicio cobradas directamente a los originadores por listar sus activos en el panel público. Esta monetización se complementa con el margen de interés neto derivado de los saldos en efectivo no invertidos de los clientes (los cuales se rentabilizan en fondos monetarios institucionales de BlackRock), tarifas por colocación de bonos, diferenciales en cambios de divisa y un ecosistema de comisiones secundarias agresivas que incluye una tasa de fricción del 0.85% por venta de participaciones en el mercado secundario y un cargo por inactividad de 4.90 euros mensuales. A pesar de esta diversificación de ingresos, la expansión del negocio ha generado tensiones financieras, reportando una pérdida neta de 2.7 millones de euros en su ejercicio fiscal de 2024, lo que obligó a la dirección a emitir bonos subordinados Tier 2 con un cupón del 12% a finales de 2025 para apuntalar su balance operativo.

A nivel regulatorio y de gobernanza, el gran hito institucional de la plataforma ocurrió en 2021 al obtener su licencia IBF bajo la supervisión de la Latvijas Banka y el marco de la normativa comunitaria MiFID II. Esta transición obligó a reestructurar los antiguos contratos directos de cesión de crédito en "Notes", valores financieros regulados y auditados con código ISIN que agrupan de 6 a 20 préstamos similares. Bajo este paraguas institucional, los inversores minoristas se encuentran amparados por el Sistema de Protección al Inversor de Letonia, el cual cubre hasta 20.000 euros por cuenta; no obstante, se debe recalcar que este seguro estatal está diseñado exclusivamente para responder ante escenarios de fraude, malas prácticas o insolvencia del propio bróker, quedando totalmente excluido el riesgo de crédito comercial de los préstamos subyacentes,

La radiografía real del riesgo saca a la luz las profundas cicatrices operativas que arrastra el marketplace, el cual soporta un nivel de morosidad alarmantemente alto que empaña su liderazgo sectorial: un 20.1% de la cartera total de Mintos se encuentra degradada o en estado de recuperación, lo que significa que hay exactamente 132.150,997 euros atascados en procesos de impago. Durante el primer semestre de 2026, la compleja gestión de Defaults con entidades en conflicto como IDF Eurasia, Fintech Finance, Biznes Zaim y las Nera Notes ha tensionado gravemente los reembolsos. La experiencia empírica en el canal corrobora que los recobros de fondos vinculados a la guerra de Ucrania avanzan a un ritmo exasperantemente lento, manteniendo el dinero bloqueado en litigación y demuestra que el compromiso de recompra de 60 días se desvanece por completo cuando el originador quiebra. Adicionalmente, Mintos ha aplicado cambios retroactivos perjudiciales, aumentando unilateralmente las prórrogas de los préstamos hasta un máximo de 6 meses sin previo aviso, infringiendo las condiciones de su antigua cláusula 6.8. De hecho, la cuenta real del canal sufrió en carne propia una pérdida definitiva de 130 euros durante el ejercicio 2023 debido a la quiebra absoluta de uno de sus originadores desregulados.

Gracias a Mintos, queda muy constatando que la supervisión MiFID II blinda la transparencia interna del bróker pero es incapaz de neutralizar el riesgo de crédito de los originadores subyacentes. La situación nos impulsó a ejecutar una estrategia defensiva de repliegue y desinversión masiva en este marketplace, en nuestra cartera pasó de albergar más de 4.500 euros en su época de máxima exposición a reducirse drásticamente hasta apenas 1.417 euros actuales, capital que permanece congelado en su totalidad dentro de los tramos atrasados y en recuperación de la guerra de Ucrania mientras reorientamos nuestros flujos hacia plataformas con menores fricciones de balance.

Key points

Líder por volumen en Europa regulado formalmente bajo licencia MiFID II (IBF) por la Latvijas Banka y con un fondo de protección al inversor de hasta 20.000 € para saldos no invertidos.
Nivel de morosidad alarmantemente alto con un 20.1% de la cartera total en estado de recuperación, sumando un volumen crítico de 132.150.997 € de capital inmovilizado y sin devengar intereses.
Aplicación de comisiones de fricción agresivas que penalizan al inversor: un 0.85% por venta en el mercado secundario y un cargo de 4.90 € mensuales por inactividad de la cuenta.
Transformación de modelo hacia el entorno neobancario tras iniciar en febrero de 2026 la solicitud formal de una licencia bancaria oficial ante el Banco Central Europeo.
Inestabilidad en su balance corporativo institucional al declarar una pérdida neta de 2.7 millones de euros en 2024, forzando la emisión de deuda Tier 2 al 12% para sostener la expansión.

Pros and cons

Estructuración de inversiones en Notes (valores regulados) que integran de forma nativa la diversificación interna al agrupar múltiples préstamos similares.
Líquidez garantizada mediante un mercado secundario activo que permite vender las inversiones habitualmente en un plazo de 1 a 3 días.
Diversificación multiactivo real que permite invertir desde 1 euro en crowdlending y 50 euros en carteras automatizadas de bonos de alto rendimiento o ETFs.
Proceso de retención fiscal automatizado del 5% para residentes en España que presenten su certificado de residencia fiscal, reduciendo la carga del estándar del 25,5%.
Nivel de morosidad críticamente elevado del 20.1% sobre el portafolio activo, lo que representa 132.150.997 € paralizados en largos procesos de recobro.
Acumulación histórica de pérdidas reales de capital para los inversores de la plataforma, registrando un volumen de destrucción de principal de 12.440.967 € desde su origen.
Tiempos de respuesta del servicio de soporte en español que habitualmente superan los 3 días laborables para incidencias complejas de la cuenta.
Sometimiento a la fiscalidad extranjera de Letonia, lo que obliga al inversor español a presentar documentación de residencia para evitar una retención del 25,5% y a declarar manualmente en el IRPF.
Inestabilidad y falta de fiabilidad en el compromiso de recompra a los 60 días, habiéndose ejecutado prórrogas retroactivas unilaterales de hasta 6 meses que congelan el flujo de caja.

Experience and social proof

Trustpilot

4503 Reseñas
3.8/5

ScamAdviser

0%
Trust score: 100/100
Updated: July 2026

Social media activity

🟡 Not very active
🟡 Not very active
Private
🔵 Active
🟡 Not very active
🟡 Not very active

Alternatives to Mintos

Si Mintos no encaja en tu perfil, estas son las alternativas mejor valoradas en el sector
0/100
Profitability:
Up to 15%
Risk:
Medium
(5/10)
Regulated:
Yes
0/100
Profitability:
Up to 15%
Risk:
Medium
(6/10)
Regulated:
No
0/100
Profitability:
Up to 15%
Risk:
Medium
(6/10)
Regulated:
Yes

Frequently Asked Questions

¿Es seguro invertir en Mintos?

Desde una perspectiva financiera y técnica en 2026, Mintos no es una plataforma segura para inversores pasivos o principiantes. Aunque cuenta con el respaldo regulatorio de la licencia MiFID II, su perfil operativo es de riesgo moderado-alto debido a una tasa de morosidad alarmantemente alta del 20.1% (con 132.150.997 € bloqueados en recuperación) y una cifra acumulada de 12.440.967 € en pérdidas reales de dinero de los inversores desde su fundación. Además, los severos conflictos de interés de sus accionistas y la manipulación retroactiva de los contratos de prórrogas eliminan la fiabilidad de su modelo, por lo que solo es apta para inversores experimentados capaces de auditar y seleccionar manualmente a los originadores más sólidos.

¿Cuál es el volumen real de morosidad e impagos que arrastra la plataforma?

Mintos soporta un volumen de créditos fallidos críticamente elevado, registrando un 20.1% de su cartera total en estado de retraso pesado o recuperación. Esto se traduce en exactamente 132.150.997 euros atascados, lo que paraliza de forma masiva el flujo de caja de los usuarios, congela su liquidez durante años en litigaciones internacionales y erosiona el rendimiento neto global de las carteras al no devengar intereses durante el periodo de mora

¿Cómo funciona realmente la garantía de recompra de 60 días ante un impago?

Legalmente redenominada como obligatoriedad de recompra, este mecanismo no funciona como un seguro de depósitos ni cuenta con aval estatal. Depende al 100% de la liquidez del originador que emitió la Nota; si la empresa de crédito sufre una crisis de insolvencia o es suspendida, la garantía se desvanece por completo y el inversor asume la pérdida. Además, Mintos permite a los originadores extender de forma unilateral los plazos de vencimiento hasta 6 meses para evitar activar la recompra, atrapando el capital de manera retroactiva

¿Qué riesgos cubre el Sistema de Protección al Inversor de Letonia de hasta 20.000 euros?

Este fondo de garantía estatal cubre única y exclusivamente el dinero en efectivo que el usuario mantenga depositado "sin invertir" en su cuenta de corretaje. Está diseñado para proteger al inversor en caso de fraude, malversación o quiebra institucional de la propia Mintos como bróker (SIA Mintos Marketplace). Bajo ninguna circunstancia cubre las pérdidas económicas causadas por el impago de los préstamos subyacentes o por la insolvencia de las empresas prestamistas.

¿Qué comisiones y tarifas ocultas aplica Mintos a los inversores minoristas?

La plataforma aplica una estructura de comisiones secundarias agresiva que penaliza la rentabilidad neta final: cobra un hachazo fijo del 0.85% al vendedor por cada transacción realizada dentro del mercado secundario, aplica una comisión de gestión oculta (AUM) de entre el 0.19% y el 0.39% anual sobre el capital invertido en carteras Core o Personalizadas, e impone una penalización de 4.90 euros al mes por inactividad de la cuenta.

¿Cómo tributan en España los rendimientos de Mintos y qué retención aplica?

Los intereses se declaran en la base imponible del ahorro del IRPF como rendimientos del capital mobiliario (tramos del 19% al 26%). Al operar bajo regulación letona, la plataforma aplica una retención reducida en origen de solo el 5% para residentes españoles que validen sus datos fiscales (evitando el 25.5% estándar). Esta retención se deduce en España por doble imposición internacional, pero obliga a presentar el Modelo 720 si el saldo total en el extranjero supera los 50.000 €.

Contact and support

Email: support@mintos.com
They provide service in Spanish:
Yes
Live chat:
Yes
Telegram:
No
Response time:
1–3 days
Official FAQ:

Corporate identity

Legal name:
AS Mintos Marketplace
Country of registration:
Latvia
Registration code:
40103903643
Registered office:
Skanstes iela 50, Riga, LV-1013, Latvia
Work email:
info@mintos.com

Regulation and equipment

Licence type:
IBF
Management team
CEO y cofundador
Martins Sulte
COO y cofundador
Martins Valters
Chief Risk Officer
Karlis Kronbergs
Verified profiles:
Yes

About the author

Antonio Hernández – Founder of InvantApps

Antonio Hernández

Engineer, economist and founder of Invant APPs. I help you achieve financial freedom through smart investing and passive income.

Legal notice

Investing in crowdlending and crowdfunding involves risks, including the partial or total loss of the capital invested, and past performance is no guarantee of future results. The content on this site is for information purposes only and reflects our personal experience and opinion: it does not constitute financial or tax advice. Some links are affiliate links; the platform pays us a commission, which does not incur any cost to you nor does it influence our analysis.