Opinión sobre Mintos

Top 6 Reguladas
Top 6 Rentabilidad Reguladas
Actualizado | noviembre 2026

*Análisis y review independiente: Crowdlending P2P, rentabilidad, seguridad y riesgos de impago.

Rentabilidad
Hasta 17%
Tipo
P2P Particulares
Riesgo
(6/10)
Medio
Liquidez
Mercado secundario
Regulada
Sí
País
Letonia

Puntuación InvantAPPs

95/100

Desglose por Categoría

Puntuación detallada en cada área evaluada

 0/20 
Relevancia en su sector
 0/10 
Facilidad y App móvil
 0/10 
Interés compuesto pasivo
 0/10 
Bono bienvenida y referidos
 0/10 
Hacienda friendly
 0/10 
Liquidez inversión
 0/30 
Rentabilidad y comisiones

Características

Inversión minima:
1,00 €
Regulación:
IBF
Comisión retiro:
Gratis
Métodos de pago:
Instantánea · SEPA · Tarjeta
Tipo de inversor:
Particular/Empresa
Test de idoneidad:
Sí
Exclusiones geográficas:
Excluye EE. UU. y Reino Unido

Estadísticas de la plataforma

Capital activo gestionado
656.142.787,00 €
Actualizado: octubre 2026
Salud de la cartera:
Vigilancia
Préstamos al día: 79.9%
En mora/recuperación: 20.1%
700000
Inversores

11

Años en activo
2015
Fundada
Préstamos financiados:
12.850.145.822,00 €
Interés medio:
10.8%
Cuentas auditadas:
Sí

Cartera InvantAPPs

Total de la cartera:
3.923,00 €

TIR:

12.49%
Desde:
noviembre 2019
Mi inversión real
Roll en cartera:
Seguridad

Seguridad: Plataforma regulada o con amplia trayectoria en el sector.

Liquidez: Plataforma en la que es rápida la recuperación de los fondos.

Rentabilidad: Plataforma con alta rentabilidad y con un mayor riesgo.

Asignación sugerida:
3
-20

%

Porcentaje sobre el capital total de cartera recomendado.

Dedicación:
Bajo

Tiempo de gestión activa requerido.

Vigilancia:
Largo plazo

Largo plazo = Sin preocupaciones.

Corto plazo = Algo a vigilar.

Alerta activa = Atención inmediata.

Consigue tu bono desde nuestro enlace
25€ Directos
Únete a nuestra comunidad de Telegram para hacer preguntas y conectar con otros inversores.

Videos sobre Mintos

Fiscalidad

Retención en origen:
Retiene
Porcentaje de retención:
5%
Hacienda friendly:
Sí
Modelo 720:
Sí
Categoría IRPF:
Capital mobiliario
Certificado fiscal:
Sí
▸ Mintos puede retener impuestos en origen sobre los intereses de las Notes. Según Mintos, si acreditas tu residencia fiscal en España con tu NIF, la retención es del 5%. Declaras el importe bruto en el IRPF y puedes pedir la deducción por doble imposición. Puedes descargar desde tu cuenta un informe fiscal anual con intereses y retenciones.

Liquidez

Mercado secundario:
Manual
Early exit:
Sí
Tipo de early exit:
Proyecto/Total
Plazo medio del préstamo:
3-60 meses
Tiempo para liquidar:
1 a 7 días
▸ Puedes vender tus préstamos en su mercado secundario con una comisión. La venta depende de que otro inversor compre. Fijas tú el precio, con descuento o prima, y las Notes suspendidas o en impago no se pueden vender. Si inviertes con una cartera automática, retirar dinero pone a la venta sus inversiones entre otros inversores hasta reunir el importe. Sus condiciones te piden estar preparado para mantener cada Note hasta su vencimiento.

Rentabilidad

Rentabilidad anunciada:
Hasta 17%
Autoinversión:
Sí
Frecuencia de pago:
Variable

Regulación

Licencia:
IBF
Empresa de servicios de inversión (MiFID II). Es la autorización financiera más completa: reglas estrictas con el inversor y acceso al sistema de compensación del país, hasta un tope.
Entidad reguladora:
Banco de Letonia
Regulada desde:
agosto 2021
Ver ficha en el registro oficial:
Entidad supervisora:
Banco de Letonia
País origen del supervisor:
Letonia
▸ Mintos está operada por AS Mintos Marketplace, una sociedad letona con sede en Riga (registro 40103903643). Es una empresa de servicios de inversión autorizada por el Banco de Letonia, bajo MiFID II. Obtuvo la licencia n.º 06.06.08.719/534 en agosto de 2021, emitida por la FCMC, cuyas funciones asumió después el Banco de Letonia.

Garantías y mitigación de riesgos

A) Tipo de garantía
No hay ningún activo ni aval de terceros respaldando el préstamo. La única vía de recuperación en caso de impago es reclamar directamente al prestatario.
▸ Las Notes no llevan una garantía real a tu favor. Si un préstamo se retrasa más de 60 días, el originador debe recomprarlo. Es una obligación del originador, no de Mintos, y depende de su solvencia. Las condiciones finales de cada Note indican si incluye esa obligación. Según Mintos, si el originador no cumple, reclama en nombre de los inversores, que cobran después de costes como los de recobro. El capital no está garantizado.
B) Escenario de estrés
▸ Tus fondos no invertidos se mantienen separados de los de la plataforma. Sus condiciones indican que tus instrumentos financieros se registran separados de los de Mintos y no pueden usarse para pagar sus deudas si quiebra. Una insolvencia se tramitaría según la legislación letona sobre empresas de inversión. Está adherida al sistema letón de protección del inversor, que te compensa hasta 20.000 € si la plataforma no puede devolverte fondos o instrumentos; no cubre las pérdidas de la inversión.
▸ Si un préstamo se retrasa más de 60 días, el originador debe recomprarlo en las Notes que incluyen esa obligación. Según Mintos, si el originador no puede, quedas expuesto al impago de los prestatarios y Mintos reclama en tu nombre. Mientras dura el recobro no puedes vender esas Notes.
▸ Como empresa de servicios de inversión autorizada por el Banco de Letonia, Mintos está adherida al sistema letón de protección del inversor. Si no puede devolver fondos o instrumentos financieros a sus clientes, compensa hasta 20.000 € por inversor. No cubre las pérdidas derivadas de la propia inversión.
C) Garantías adicionales

El originador se compromete a recomprarte el préstamo si el prestatario se retrasa más de X días, devolviéndote capital e intereses. Depende de que el originador siga siendo solvente.

Buyback

Sí
(60 Días)
Originador

Colchón de dinero que la plataforma aparta de sus propias comisiones para cubrir impagos antes de que te afecten a ti. Su eficacia depende de su tamaño real frente al volumen prestado.

Fondo de reserva

No

El originador invierte una parte de su propio capital en el mismo préstamo o cartera junto a los inversores, alineando su interés en que se recupere correctamente.

Skin in the game

Sí

Tu dinero no invertido se guarda en una cuenta separada del balance de la empresa, en un banco o entidad de pago regulada. Si la plataforma quiebra, ese dinero no entra en el reparto entre sus acreedores.

Segregación de cuentas

Sí
25€ Directos
Consigue tu bono desde nuestro enlace
25€ Directos
Consigue tu bono desde nuestro enlace

Resumen InvantAPPs

¿Qué es Mintos?

Mintos es una plataforma letona, fundada en 2015, para invertir en préstamos de originadores de varios países. Inviertes a través de Notes, instrumentos financieros que agrupan varios préstamos. Es una empresa de servicios de inversión autorizada por el Banco de Letonia, bajo MiFID II. Si un préstamo se retrasa más de 60 días, el originador debe recomprarlo. Es una obligación del originador, no de Mintos, y depende de su solvencia. En nuestra escala, Mintos tiene un riesgo moderado.

AS Mintos Marketplace opera la plataforma desde Riga desde 2015. Empaqueta préstamos de originadores de varios países en Notes, instrumentos financieros que emiten sociedades de su grupo. También ofrece bonos, ETF e inmuebles en alquiler.

Si un préstamo se retrasa más de 60 días, el originador debe recomprarlo. Es una obligación del originador, no de Mintos, y depende de su solvencia. Las condiciones finales de cada Note indican si incluye esa obligación. Según Mintos, si el originador no cumple, quedas expuesto al impago de los prestatarios y Mintos reclama en tu nombre.

Es una empresa de servicios de inversión autorizada por el Banco de Letonia, bajo MiFID II. Está adherida al sistema letón de protección del inversor, que te compensa hasta 20.000 € si la plataforma no puede devolverte fondos o instrumentos; no cubre las pérdidas de la inversión. Tus fondos no invertidos se mantienen separados de los de la plataforma.

Puedes vender tus préstamos en su mercado secundario con una comisión. La venta depende de que otro inversor compre. Fijas tú el precio, con descuento o prima, y las Notes suspendidas o en impago no se pueden vender.

El riesgo está en los originadores más que en la plataforma: si uno quiebra, el cobro pasa a depender del recobro. Según Mintos, el prestatario también puede pedir prórrogas del calendario de hasta seis meses en total, que retrasan tus cobros.

Retirar fondos es gratis. Vender en el mercado secundario y usar las carteras automáticas tiene comisión. Según Mintos, si acreditas tu residencia fiscal en España, la retención sobre los intereses de las Notes es del 5%. Declaras el importe bruto y puedes pedir la deducción por doble imposición.

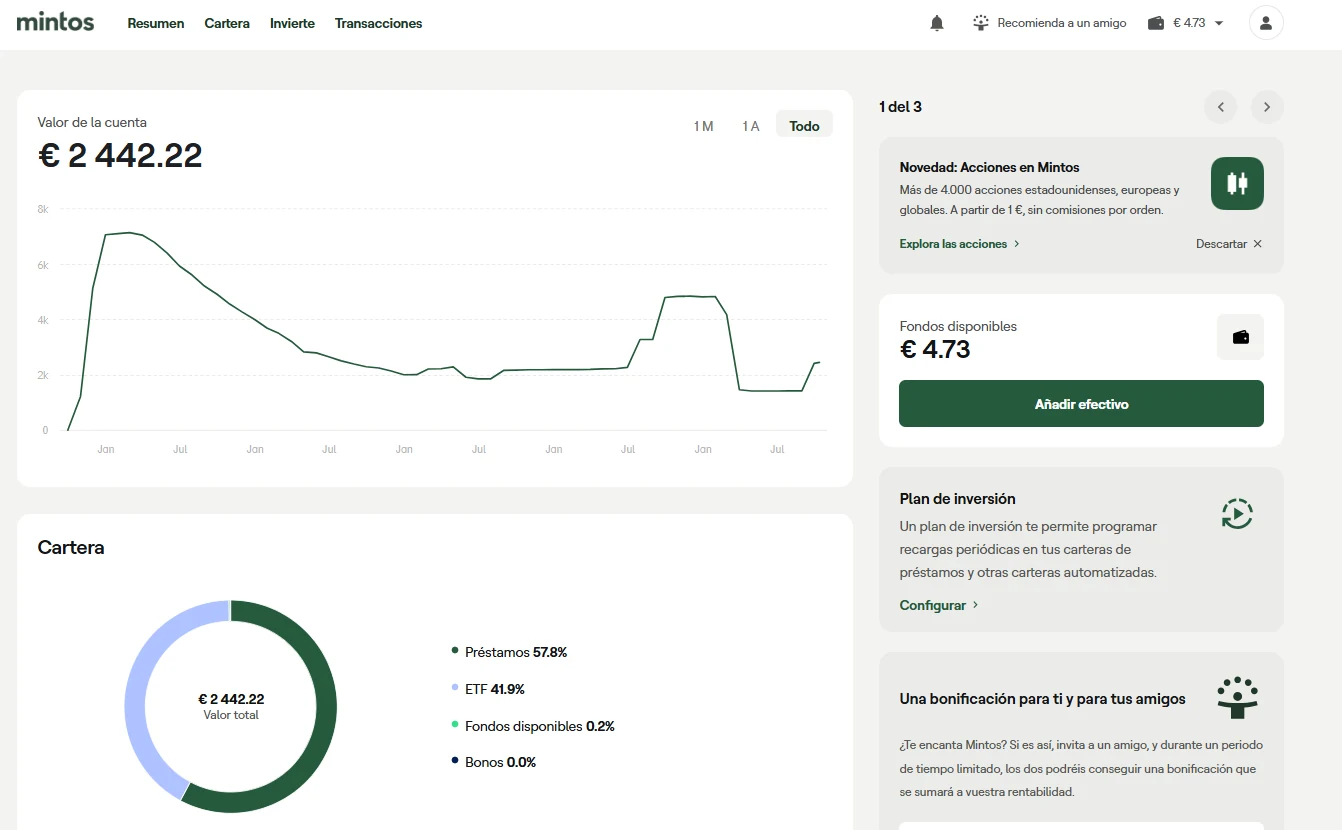
Empezamos a invertir en Mintos en 2019. Tras la invasión rusa de Ucrania, en 2022, parte de nuestro capital quedó retenido en préstamos de originadores que dejaron de pagar. En 2023 perdimos otra parte por la quiebra de un originador, y desde entonces hemos reducido nuestra exposición. En nuestra escala, Mintos tiene un riesgo moderado. Su regulación y su liquidez juegan a favor, pero te conviene elegir con cuidado los originadores.

Puntos clave

Empresa de servicios de inversión bajo MiFID II, con protección del inversor de hasta 20.000 € si la plataforma falla.
Mercado secundario y Notes que agrupan varios préstamos en un solo instrumento.
La recompra a los 60 días depende de la solvencia de cada originador.
Comisión por vender en el mercado secundario y por usar las carteras automáticas.
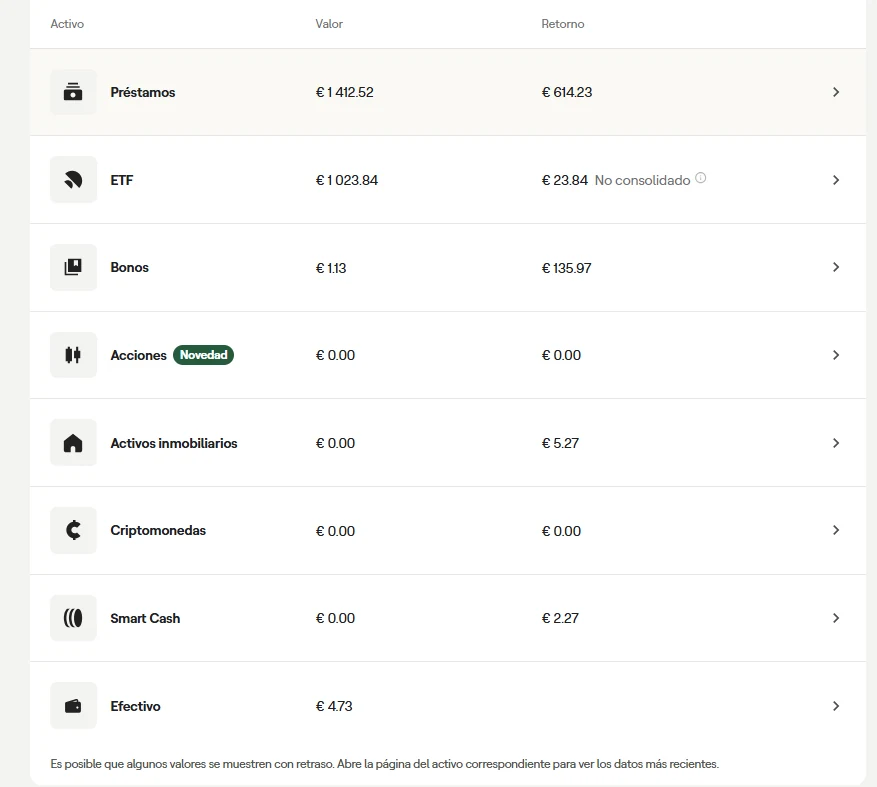
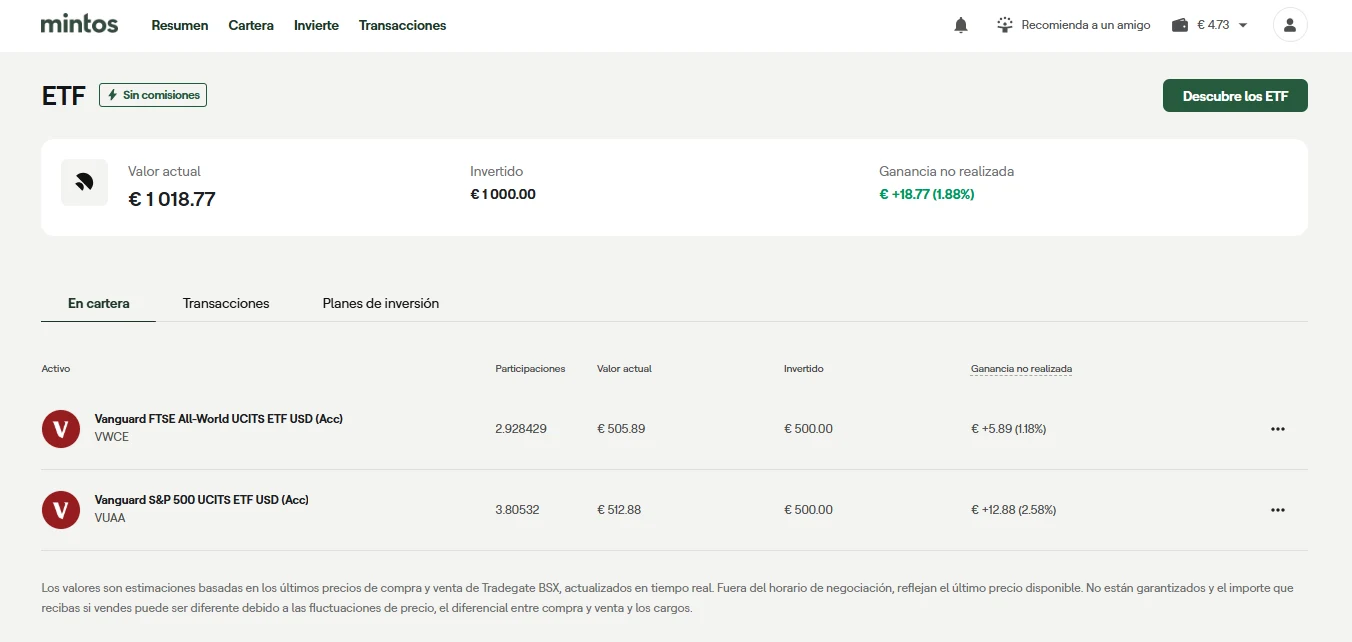
Además de préstamos, permite invertir en bonos, ETF e inmuebles en alquiler.

Pros y contras

Inviertes a través de Notes, instrumentos financieros regulados que agrupan varios préstamos y reparten el riesgo de cada prestatario.
Es una empresa de servicios de inversión bajo MiFID II, adherida al sistema letón de protección del inversor.
Mercado secundario para vender antes del vencimiento, fijando tú el precio.
Puedes combinar préstamos con bonos, ETF e inmuebles en alquiler desde la misma cuenta.
Puedes descargar un informe fiscal anual, y la retención en origen se reduce si acreditas tu residencia fiscal en España.
La recompra depende de la solvencia de cada originador: si quiebra, el cobro pasa a un recobro sin plazo cierto.
Vender en el mercado secundario tiene una comisión, y las Notes suspendidas o en impago no se pueden vender.
Las carteras automáticas cobran una comisión de gestión anual que reduce la rentabilidad.
Según Mintos, el prestatario puede pedir prórrogas del calendario que retrasan tus cobros hasta seis meses en total.

Experiencia y prueba social

Trustpilot

4616 Reseñas
3.7/5

ScamAdviser

0%
Puntuación de confianza: 100/100
Actualizado: julio 2026

Actividad en redes sociales

🟡 Poco activo
🟡 Poco activo
Privado
🔵 Activo
🟡 Poco activo
🟡 Poco activo

Alternativas a Mintos

Si Mintos no encaja en tu perfil, estas son las alternativas mejor valoradas en el sector
88/100
Rentabilidad:
Hasta 15%
Riesgo:
Medio
(5/10)
Regulada:
Sí
88/100
Rentabilidad:
Hasta 15%
Riesgo:
Medio
(5/10)
Regulada:
No
80/100
Rentabilidad:
Hasta 15%
Riesgo:
Medio
(6/10)
Regulada:
Sí

Preguntas frecuentes

¿Es segura Mintos?

Mintos es una empresa de servicios de inversión autorizada por el Banco de Letonia, bajo MiFID II. Está adherida al sistema letón de protección del inversor, que te compensa hasta 20.000 € si la plataforma no puede devolverte fondos o instrumentos; no cubre las pérdidas de la inversión. La recompra a los 60 días depende de cada originador, y esa protección no cubre sus impagos. En nuestra escala, Mintos tiene un riesgo moderado.

¿Cuánto debería invertir en Mintos?

Te recomendamos destinarle entre un 3% y un 20% de tu cartera de crowdlending, como posición de seguridad. Repartir el capital entre varios originadores con historial reduce la dependencia de cada uno.

¿Cómo declarar los intereses de Mintos en el IRPF?

Los intereses tributan como rendimientos del capital mobiliario en la base del ahorro del IRPF, con tipos progresivos según el tramo. Mintos puede retener impuestos en origen; en ese caso declaras el importe bruto y puedes pedir la deducción por doble imposición. Puedes descargar un informe fiscal desde tu cuenta. Si te afecta el Modelo 720, consúltalo con un asesor.

¿Qué pasa si Mintos cierra?

Tus fondos no invertidos se mantienen separados de los de la plataforma. Sus condiciones indican que tus instrumentos financieros se registran separados de los de Mintos y no pueden usarse para pagar sus deudas si quiebra. Ante un fallo de la plataforma, el sistema letón de protección del inversor cubre hasta 20.000 €, pero no los impagos de los préstamos. Lo que cobres de cada Note dependerá de su originador.

¿Cómo funciona el mercado secundario de Mintos?

Puedes vender tus préstamos en su mercado secundario con una comisión. La venta depende de que otro inversor compre. Fijas tú el precio, con descuento o prima, y las Notes suspendidas o en impago no se pueden vender. En las carteras automáticas, retirar dinero pone a la venta sus inversiones hasta reunir el importe.

¿Qué son las Notes de Mintos?

Son instrumentos financieros de deuda que emite una sociedad del grupo Mintos, respaldados por un conjunto de préstamos. Cobras según pagan esos préstamos y, si se retrasan más de 60 días, según la recompra del originador cuando la incluyen. No cotizan en bolsa: solo se compran y venden en la plataforma.

Contacto y soporte

Email: support@mintos.com
Atienden en español:
Sí
Chat en vivo:
Sí
Telegram:
No
Tiempo de respuesta:
1–3 días
FAQ oficial:

Identidad corporativa

Nombre legal:
AS Mintos Marketplace
País de registro:
Letonia
Código de registro:
40103903643
Sede social:
Skanstes iela 50, Riga, LV-1013, Latvia
Email corporativo:
info@mintos.com

Regulación y equipo

Tipo de Licencia:
IBF
Equipo directivo
CEO y cofundador
Martins Sulte
COO y cofundador
Martins Valters
Chief Risk Officer
Karlis Kronbergs
Perfiles verificados:
Sí

Sobre el autor

Antonio Hernández - Fundador de InvantApps

Antonio Hernández

Ingeniero, Economista y creador de Invant APPs. Te ayudo a alcanzar la Libertad Financiera mediante inversión inteligente e ingresos pasivos.

Aviso legal

Invertir en crowdlending y crowdfunding conlleva riesgos, incluida la pérdida parcial o total del capital invertido, y las rentabilidades pasadas no garantizan resultados futuros. El contenido de este sitio es informativo y refleja nuestra experiencia y opinión personal: no constituye asesoramiento financiero ni fiscal. Algunos enlaces son de afiliado; la plataforma nos paga una comisión que no supone ningún coste para ti ni condiciona nuestros análisis.