Opinión sobre Finforta

Actualizado | noviembre 2026

*Análisis y review independiente: Crowdlending a empresas, análisis de riesgo, liquidez y rendimiento real.

Rentabilidad
Hasta 14%
Tipo
P2B Empresas
Riesgo
(1/10)
Muy Alto
Liquidez
Sin Liquidez
Regulada
No
País
República Checa

Puntuación InvantAPPs

46/100

Desglose por Categoría

Puntuación detallada en cada área evaluada

 0/20 
Relevancia en su sector
 0/10 
Facilidad y App móvil
 0/10 
Interés compuesto pasivo
 0/10 
Bono bienvenida y referidos
 0/10 
Hacienda friendly
 0/10 
Liquidez inversión
 0/30 
Rentabilidad y comisiones

Características

Inversión minima:
100,00 €
Regulación:
Sin licencia
Comisión retiro:
Gratis
Métodos de pago:
Instantánea · SEPA · Cryptowallet
Tipo de inversor:
Particular/Empresa
Test de idoneidad:
Sí
Exclusiones geográficas:
-

Estadísticas de la plataforma

Capital activo gestionado
0,00 €
Actualizado: octubre 2026
No disponible
Inversores

1

Años en activo
2025
Fundada
Préstamos financiados:
0,00 €
Interés medio:
13%
Cuentas auditadas:
No

Cartera InvantAPPs

Desde:
mayo 2025
Mi inversión real
Roll en cartera:
Rentabilidad

Seguridad: Plataforma regulada o con amplia trayectoria en el sector.

Liquidez: Plataforma en la que es rápida la recuperación de los fondos.

Rentabilidad: Plataforma con alta rentabilidad y con un mayor riesgo.

Asignación sugerida:
1
-3

%

Porcentaje sobre el capital total de cartera recomendado.

Dedicación:
Alto

Tiempo de gestión activa requerido.

Vigilancia:
Alerta activa

Largo plazo = Sin preocupaciones.

Corto plazo = Algo a vigilar.

Alerta activa = Atención inmediata.

Visita la plataforma y empieza a invertir
Únete a nuestra comunidad de Telegram para hacer preguntas y conectar con otros inversores.

Fiscalidad

Retención en origen:
No retiene
Hacienda friendly:
Sí
Modelo 720:
No
Categoría IRPF:
Capital mobiliario
Certificado fiscal:
No
▸ Sus condiciones indican que Finforta no retiene impuestos salvo que la ley lo exija y que te corresponde cumplir tus obligaciones fiscales. Solo ofrece estados de cuenta online o por correo si los pides. No ofrece un certificado fiscal anual ni un informe específico para España.

Liquidez

Mercado secundario:
Early exit:
No
Plazo medio del préstamo:
1-6 meses
Tiempo para liquidar:
Al vencimiento
▸ No hay mercado secundario ni salida anticipada. Según Finforta, en el plan Dynamic puedes dejar de generar intereses y retirar tu dinero a partir del séptimo día; en los planes Fixed, solo al terminar el plazo. Las transferencias pueden tardar hasta dos días hábiles, y Finforta puede rechazar o retrasar operaciones, además de restringir o cancelar cuentas.

Rentabilidad

Rentabilidad anunciada:
Hasta 14%
Autoinversión:
No
Frecuencia de pago:
Variable

Regulación

Licencia:
Sin licencia
La plataforma no tiene una autorización financiera propia ni está sometida a la supervisión de una autoridad financiera como plataforma de inversión. Tampoco existe un sistema de compensación si falla.
▸ Finforta identifica como proveedor del servicio a Finance & Assets, s.r.o., con sede en Praga (registro 10743332). Afirma estar registrada como VASP checo y que su inscripción mercantil equivale a una licencia. Sin embargo, no consta una licencia financiera de Finforta ni de Finance & Assets en los registros de supervisores nacionales. La autoridad checa indica que no mantiene un registro de VASP. Desde diciembre de 2024, los servicios sujetos a MiCA requieren autorización del Banco Nacional Checo, y el régimen transitorio terminó en julio de 2025. Por eso no consideramos el registro VASP ni la inscripción mercantil una licencia financiera verificada. La web menciona también a FINFORTA SL, en España, pero sin una ficha regulatoria oficial.

Garantías y mitigación de riesgos

A) Tipo de garantía
No hay ningún activo ni aval de terceros respaldando el préstamo. La única vía de recuperación en caso de impago es reclamar directamente al prestatario.
▸ No hay garantía de recompra. Finforta ha presentado una devolución del 100% del dinero en el plan Dynamic, pero sus términos no formalizan esa garantía. Indican que la cuenta no está asegurada y que la plataforma se ofrece sin garantías. Algunos préstamos se respaldan con colateral en criptoactivos, que según Finforta se custodia externamente. El capital no está garantizado.
B) Escenario de estrés
▸ Según nuestra información, tus fondos no están separados de los de la plataforma. Finforta afirma lo contrario y dice que, si quebrara, nombraría un administrador independiente para que puedas retirar tus activos. Sus términos no describen un plan de cierre ordenado ni de continuidad.
▸ Ante un impago, Finforta dice que contactará con el prestatario para buscar una solución y evitar liquidar la garantía cuando sea posible. No publica un procedimiento para impagos generalizados.
C) Garantías adicionales

El originador se compromete a recomprarte el préstamo si el prestatario se retrasa más de X días, devolviéndote capital e intereses. Depende de que el originador siga siendo solvente.

Buyback

No

Colchón de dinero que la plataforma aparta de sus propias comisiones para cubrir impagos antes de que te afecten a ti. Su eficacia depende de su tamaño real frente al volumen prestado.

Fondo de reserva

No

El originador invierte una parte de su propio capital en el mismo préstamo o cartera junto a los inversores, alineando su interés en que se recupere correctamente.

Skin in the game

No

Tu dinero no invertido se guarda en una cuenta separada del balance de la empresa, en un banco o entidad de pago regulada. Si la plataforma quiebra, ese dinero no entra en el reparto entre sus acreedores.

Segregación de cuentas

No
Visita la plataforma y empieza a invertir

Resumen InvantAPPs

¿Qué es Finforta?

Finforta es una plataforma de crowdlending de origen checo y español, fundada en 2025, para invertir en préstamos a comercio electrónico (e-commerce) y en créditos respaldados con criptoactivos. Finforta no tiene licencia financiera; su actividad no está supervisada por un regulador financiero. Sus términos indican que la cuenta no está asegurada, y no hay garantía de recompra. En nuestra escala, Finforta tiene un riesgo muy alto.

Finforta nació en 2025 con un enfoque híbrido. Identifica como proveedor del servicio a Finance & Assets, s.r.o., en Praga, y menciona a Finforta SL, en España, sin una ficha regulatoria oficial. Ofrece inversiones en euros ligadas a comercio electrónico y a créditos con colateral en criptoactivos, que según Finforta se custodia externamente.

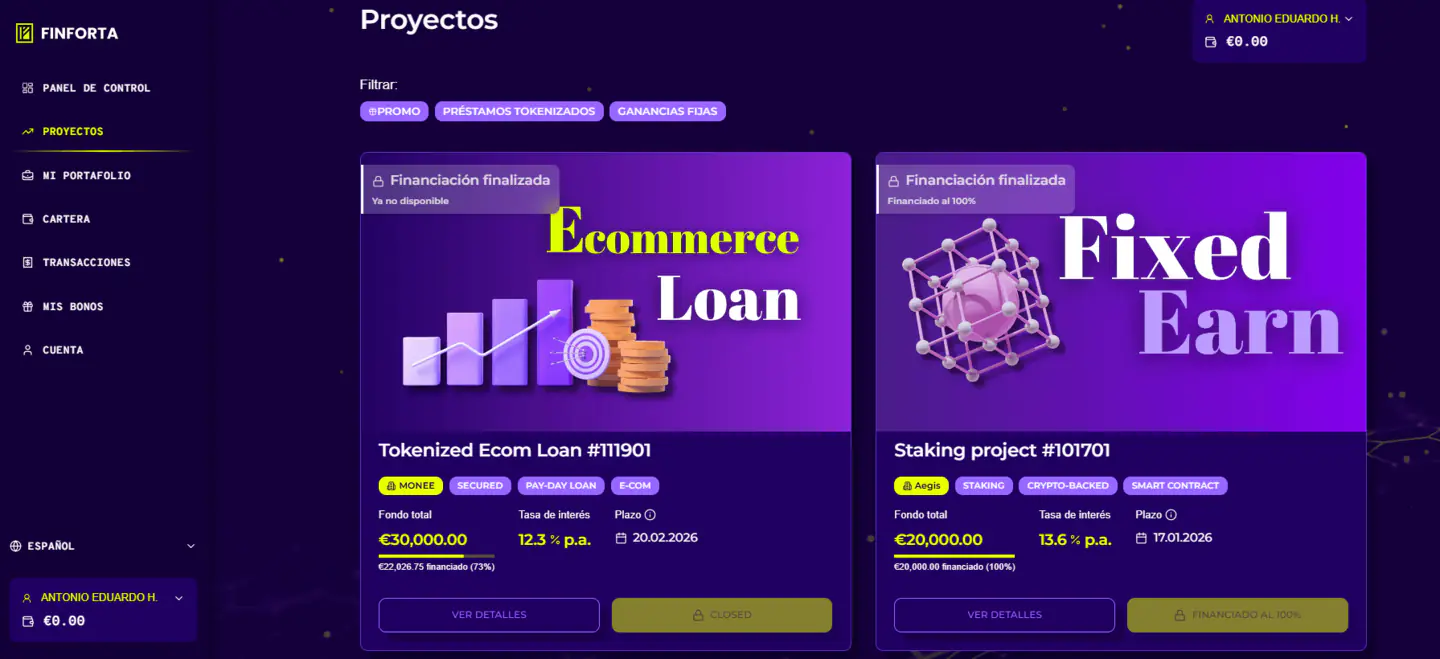
Te ofrece tres vías: planes de renta fija a corto plazo (Fixed), planes con intereses y liquidez variables (Dynamic) y préstamos para pymes digitales. Según su tarifa, retirar intereses es gratis, pero retirar capital antes del vencimiento cuesta un 1%. Además, sus términos le permiten descontar comisiones de servicio sin aviso previo.

Finforta no tiene licencia financiera; su actividad no está supervisada por un regulador financiero. Finforta afirma estar registrada como VASP checo y que su inscripción mercantil equivale a una licencia. No consta una licencia financiera en los registros de supervisores. Con MiCA, esos servicios requieren autorización del Banco Nacional Checo desde julio de 2025.

No hay mercado secundario ni salida anticipada. Según Finforta, en el plan Dynamic puedes retirar a partir del séptimo día, y en los planes Fixed solo al terminar el plazo. Las transferencias pueden tardar hasta dos días hábiles, y Finforta puede rechazar o retrasar operaciones.

No hay garantía de recompra. Tampoco hay fondo de provisiones, así que el impago de los prestatarios recae en los inversores. Finforta ha presentado una devolución del 100% del dinero en el plan Dynamic, pero sus términos dicen que la cuenta no está asegurada y no formalizan esa garantía. En nuestra escala, Finforta tiene un riesgo muy alto.

Finforta no retiene impuestos en origen salvo obligación legal, así que declaras tú los intereses. No ofrece un certificado fiscal anual.

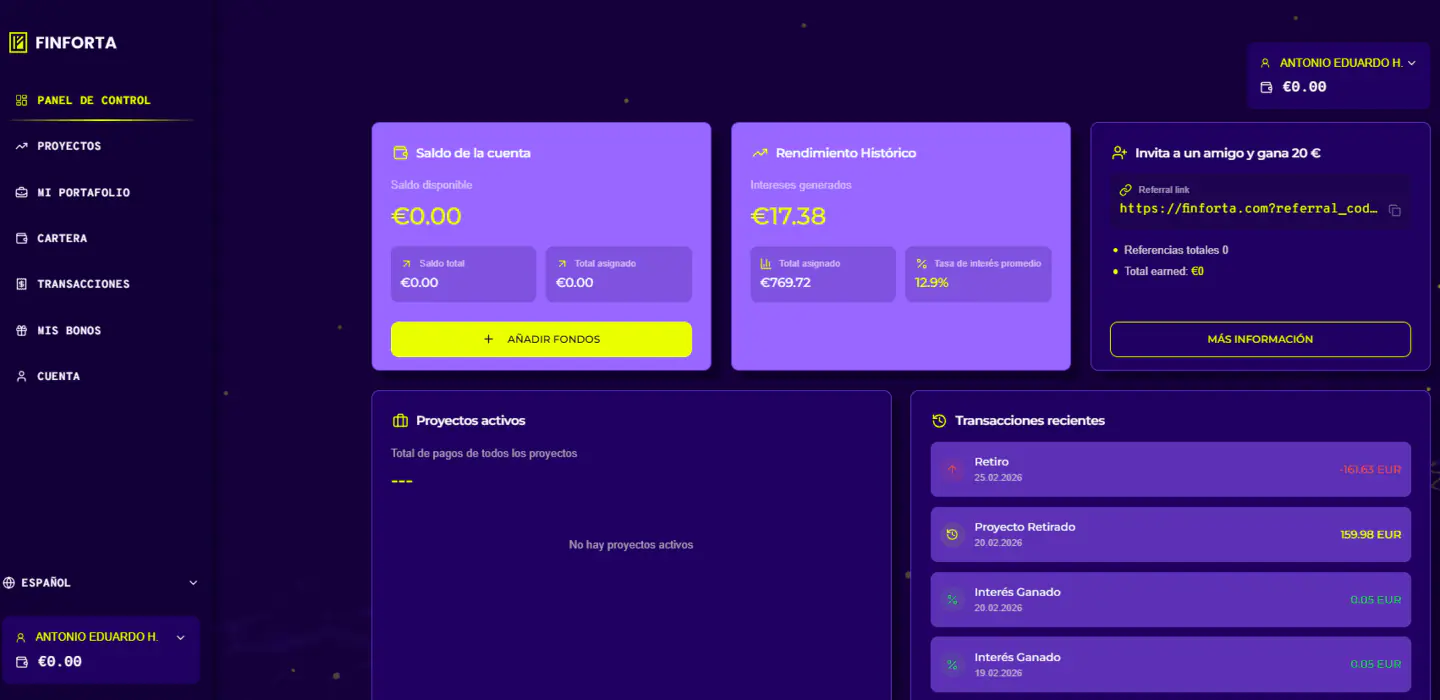
Llegamos a invertir en Finforta en 2025 y retiramos todo nuestro capital para llevarlo a plataformas reguladas bajo el marco ECSP.

Puntos clave

En algunos planes, los intereses se acumulan a diario.
Plazos muy cortos, que permiten comprometer el capital durante pocas semanas.
Sin licencia financiera: su actividad no está supervisada por un regulador financiero; su registro como VASP checo no es una licencia verificada.
No hay garantía de recompra, fondo de reserva ni colateral inmobiliario que mitigue el impago.
Según su tarifa, retirar capital antes del vencimiento cuesta un 1%; retirar intereses es gratis.

Pros y contras

Plazos de inversión muy cortos, que facilitan una rotación alta del capital.
En los planes que lo ofrecen, cobras los intereses cada día, lo que mejora tu flujo de caja.
Puedes empezar con un importe accesible para probar la plataforma.
Según su tarifa, retirar intereses es gratis.
No tiene licencia financiera; su actividad no está supervisada por un regulador financiero.
No hay garantía de recompra ni fondo de provisiones: el impago de los prestatarios recae en los inversores.
Según su tarifa, retirar capital antes del vencimiento tiene una comisión del 1%.
Sus términos indican que la cuenta no está asegurada.

Experiencia y prueba social

Trustpilot

1 Reseñas
3.7/5

ScamAdviser

0%
Puntuación de confianza: 26/100
Actualizado: julio 2026

Actividad en redes sociales

🔵 Activo
🟡 Poco activo
Privado
⚪ Sin perfil
🟡 Poco activo
🟡 Poco activo

Alternativas a Finforta

Si Finforta no encaja en tu perfil, estas son las alternativas mejor valoradas en el sector
85/100
Rentabilidad:
Hasta 6%
Riesgo:
Bajo
(7/10)
Regulada:
No
90/100
Rentabilidad:
Hasta 10,52%
Riesgo:
Medio
(6.5/10)
Regulada:
No
83/100
Rentabilidad:
Hasta 16%
Riesgo:
Medio
(5/10)
Regulada:
Sí

Preguntas frecuentes

¿Es segura Finforta?

Finforta no tiene licencia financiera; su actividad no está supervisada por un regulador financiero. No hay garantía de recompra ni fondo de provisión. Finforta afirma que los fondos están segregados y que los colaterales cripto se custodian fuera, pero el impago de los prestatarios recae en los inversores. En nuestra escala, Finforta tiene un riesgo muy alto.

¿Cuánto debería invertir en Finforta?

Te recomendamos destinarle entre un 1% y un 3% de tu cartera de crowdlending, como posición de rentabilidad. La limitamos a una posición pequeña por su riesgo muy alto.

¿Cómo declarar los intereses de Finforta en el IRPF?

Los intereses tributan como rendimientos del capital mobiliario en la base del ahorro del IRPF, con tipos progresivos según el tramo. Finforta no retiene impuestos en origen, así que declaras tú los intereses. No ofrece un certificado fiscal anual. Si te afecta el Modelo 720, consúltalo con un asesor.

¿Qué pasa si Finforta cierra?

Según nuestra información, tus fondos no están separados de los de la plataforma. Finforta afirma lo contrario y dice que, si quebrara, nombraría un administrador independiente para liquidar las carteras. Sus términos no describen un plan de cierre ordenado ni indican que la cuenta esté asegurada, así que la recuperación del capital dependería del proceso de liquidación.

¿Qué diferencia hay entre los planes de inversión en Finforta?

Finforta ofrece tres opciones. Los planes Fixed tienen interés fijo y el capital bloqueado durante el plazo elegido. Los planes Dynamic tienen interés variable y, según Finforta, permiten retirar a partir del séptimo día. Y están los préstamos para pymes y marcas de e-commerce.

¿Qué comisiones cobra Finforta a los inversores?

Según su tarifa, retirar tus intereses es gratis y retirar capital de un préstamo antes del vencimiento cuesta un 1% del capital retirado. Sus términos le permiten descontar comisiones de servicio sin aviso previo, así que conviene revisar su tarifa antes de invertir.

Contacto y soporte

Email: support@finforta.com
Atienden en español:
No
Chat en vivo:
No
Telegram:
No
Tiempo de respuesta:
+3 días
FAQ oficial:

Identidad corporativa

Nombre legal:
FINFORTA SL
País de registro:
República Checa
Código de registro:
B56289812
Sede social:
Avenida de la República Argentina 227, T1, 08023 Barcelona, España
Email corporativo:
info@finforta.com

Regulación y equipo

Tipo de Licencia:
Sin licencia
Equipo directivo
Administrador único y Partner
Gunars Udris
Chief Technology Officer
Arnis Lielturks
Perfiles verificados:
Sí

Sobre el autor

Antonio Hernández - Fundador de InvantApps

Antonio Hernández

Ingeniero, Economista y creador de Invant APPs. Te ayudo a alcanzar la Libertad Financiera mediante inversión inteligente e ingresos pasivos.

Aviso legal

Invertir en crowdlending y crowdfunding conlleva riesgos, incluida la pérdida parcial o total del capital invertido, y las rentabilidades pasadas no garantizan resultados futuros. El contenido de este sitio es informativo y refleja nuestra experiencia y opinión personal: no constituye asesoramiento financiero ni fiscal. Algunos enlaces son de afiliado; la plataforma nos paga una comisión que no supone ningún coste para ti ni condiciona nuestros análisis.