Opinión sobre Finforta
Puntuación InvantAPPs
- Regular
Desglose por Categoría
Puntuación detallada en cada área evaluada
Características
Estadísticas de la plataforma
1
Cartera InvantAPPs
- Sin inversión
Seguridad: Plataforma regulada o con amplia trayectoria en el sector.
Liquidez: Plataforma en la que es rápida la recuperación de los fondos.
Rentabilidad: Plataforma con alta rentabilidad y con un mayor riesgo.
%
% del capital P2P total recomendado
Tiempo de gestión activa requerido
Videos sobre Finforta
Fiscalidad
Liquidez
Rentabilidad
Regulación
- Sin regulación
Garantías y mitigación de riesgos
El préstamo está respaldado por un activo tangible (inmueble, vehículo, maquinaria) que puede ejecutarse y venderse para recuperar tu dinero si el prestatario no paga
Tipo principal
El originador se compromete a recomprarte el préstamo si el prestatario se retrasa más de X días, devolviéndote capital e intereses. Depende de que el originador siga siendo solvente.
Buyback
Colchón de dinero que la plataforma aparta de sus propias comisiones para cubrir impagos antes de que te afecten a ti. Su eficacia depende de su tamaño real frente al volumen prestado.
Fondo de reserva
El originador invierte una parte de su propio capital en el mismo préstamo o cartera junto a los inversores, alineando su interés en que se recupere correctamente.
Skin in the game
Tu dinero no invertido se guarda en una cuenta separada del balance de la empresa, en un banco o entidad de pago regulada. Si la plataforma quiebra, ese dinero no entra en el reparto entre sus acreedores.
Segregación de cuentas
Resumen InvantAPPs
¿Qué es Finforta?
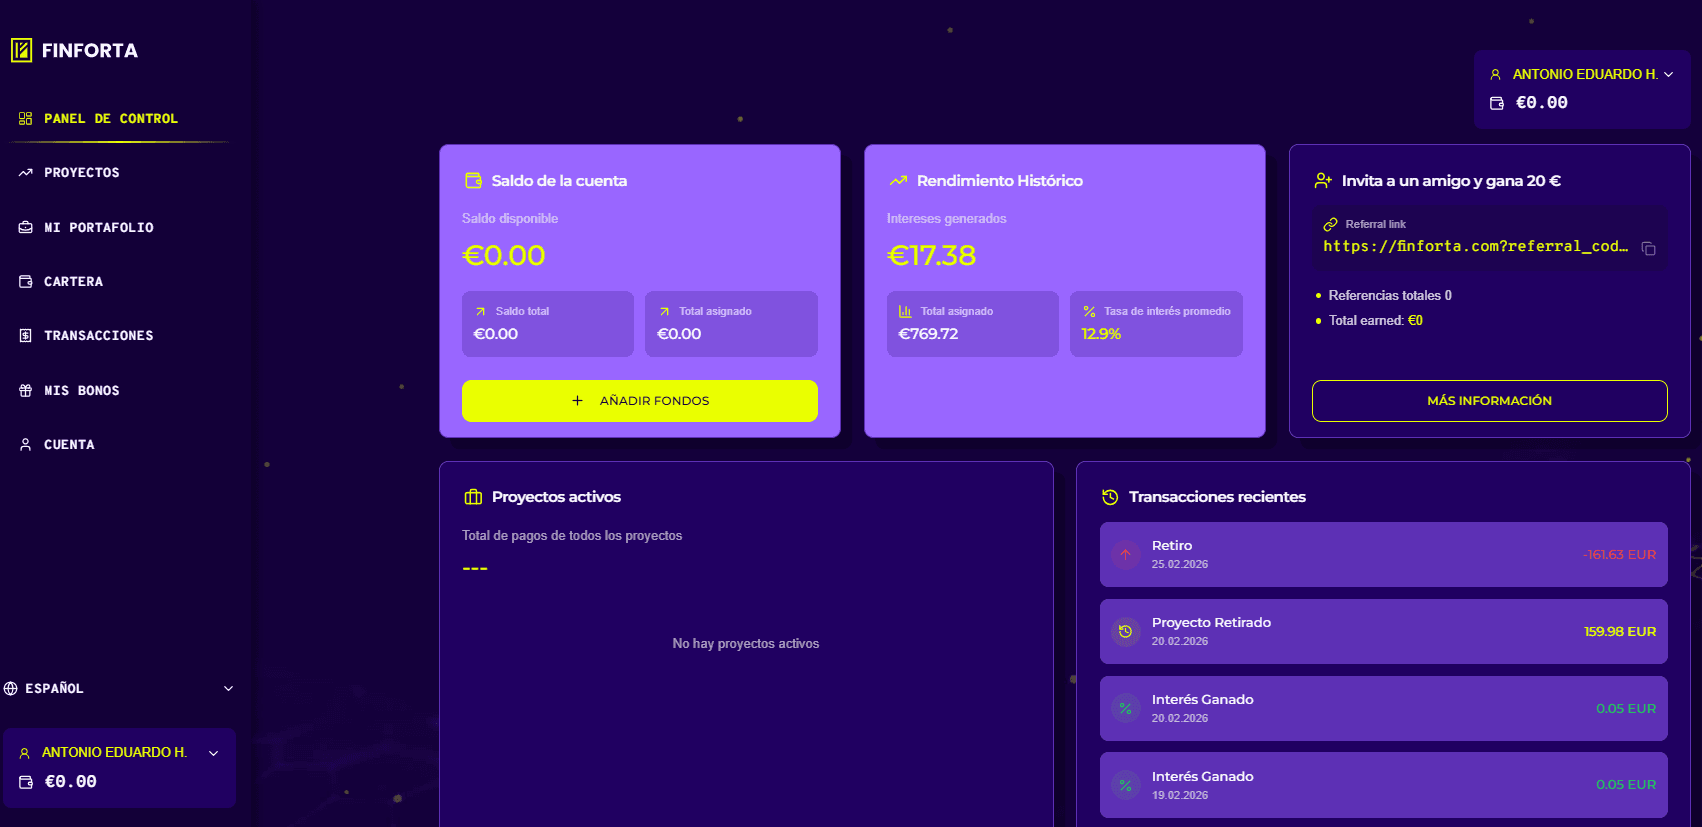
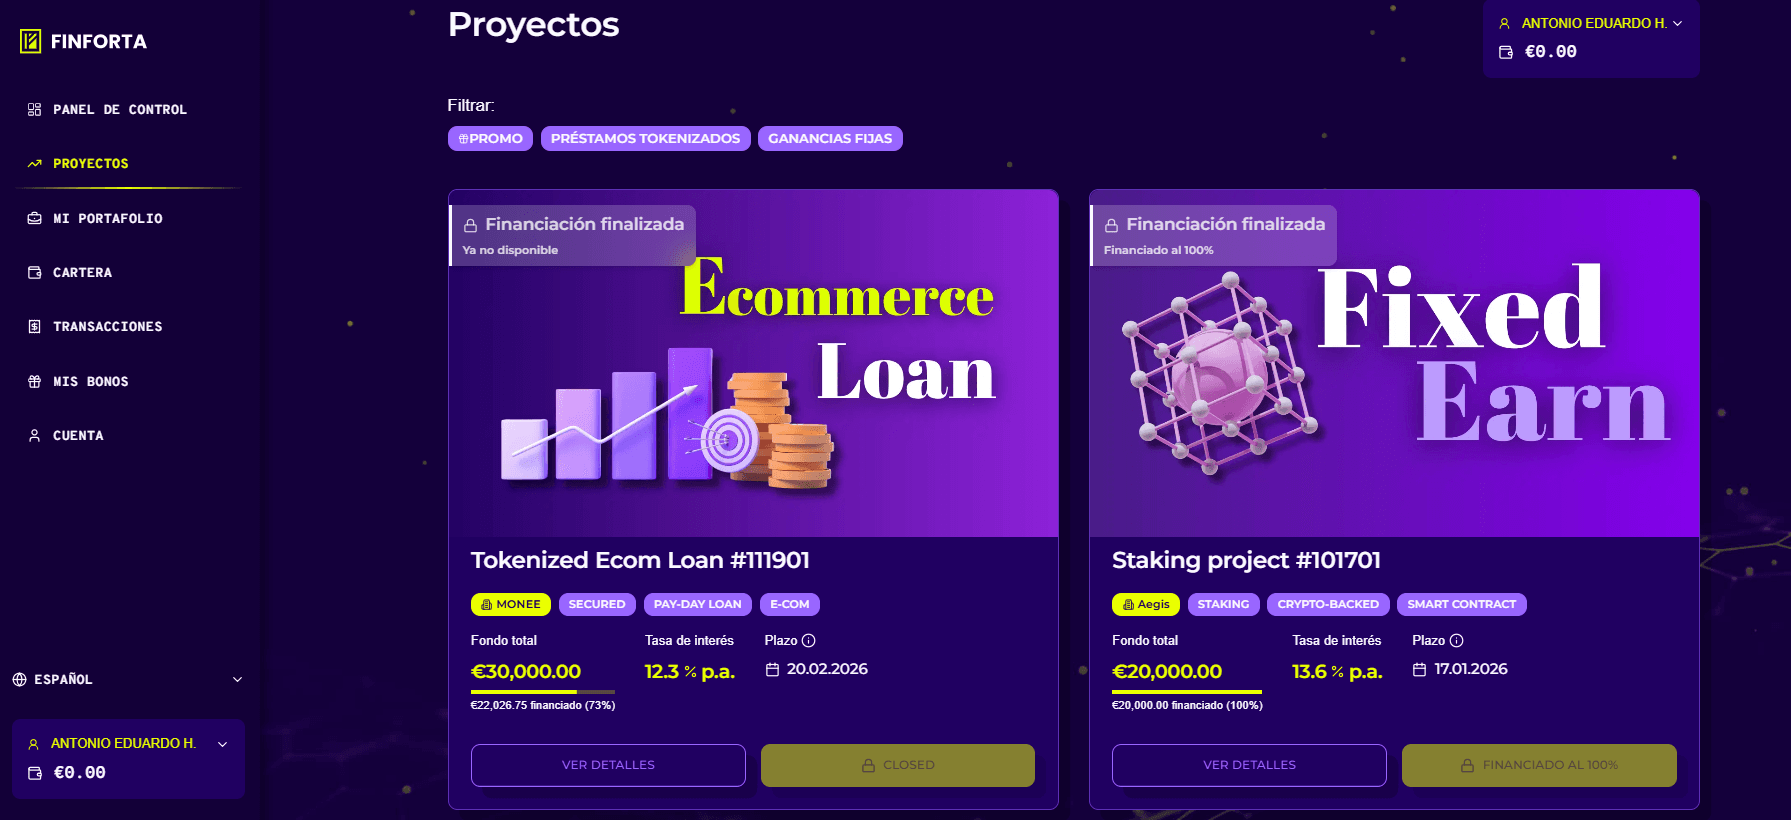
FINFORTA es una plataforma de crowdlending de origen checo y español, fundada en 2024, que permite invertir en préstamos para comercio electrónico (e-commerce) y créditos respaldados por colateral cripto. Ofrece una rentabilidad anualizada de hasta el 13% de media en proyectos de muy corto plazo (desde 14 días), con la particularidad de no contar con una garantía de recompra (buyback) clásica ni garantías hipotecarias reales. Es una opción diseñada para inversores con tolerancia al riesgo que busquen diversificación de nicho y liquidez rápida a través de una operativa sencilla en euros.
FINFORTA es una plataforma que vio la luz en 2024 con un enfoque geográficamente híbrido, asentada bajo la marca Finance & Assets, s.r.o. en Praga y con presencia en España a través de la sociedad limitada FINFORTA SL, con sede en Barcelona. Su propuesta tecnológica está fuertemente interconectada con otros proyectos del ecosistema cripto y de crowdlending báltico como FF Forest, con el que comparte no solo el equipo técnico de desarrollo de software, sino también una parte importante de su equipo de gestión y filosofía. Su planteamiento gira en torno a estructurar opciones de inversión en euros pero ligadas a activos de comercio electrónico (e-commerce) y créditos con colateral en criptoactivos.
El modelo de negocio de FINFORTA se basa en actuar como intermediario financiero cobrando tarifas de servicio (spread) a los originadores de préstamos y a los propios prestatarios que buscan financiación a corto plazo. Ofrece a los inversores tres vías principales de rendimiento: planes de renta fija (Fixed) a corto plazo, planes con intereses y liquidez de carácter dinámico (Dynamic) y préstamos específicos para pymes digitales. Una de las particularidades operativas que el inversor debe vigilar de cerca es su política de comisiones: retirar los beneficios que se van acumulando en cuenta es gratuito, pero liquidar o retirar de forma anticipada el capital principal antes del vencimiento del préstamo conlleva una comisión del 1% (early exit).
La transparencia corporativa y el equipo gestor presentan luces y sombras. El socio principal y administrador único de la entidad en España es Gunars Udris, un profesional con amplia trayectoria en las finanzas alternativas de los Países Bálticos. Udris es recordado en la comunidad inversora por haber sido cofundador y directivo de Crowdestor, una plataforma letona que sufrió graves incidencias, retrasos severos y pérdidas patrimoniales significativas para los inversores. Si bien Udris se desvinculó de aquella firma antes de su declive total, su vinculación directa en FINFORTA exige que analicemos cada paso con una dosis extra de escepticismo y un control riguroso de riesgos.
Por el lado regulatorio, FINFORTA cuenta con una estructura que genera dudas en el plano de la protección al inversor. Aunque en sus orígenes se presentaban respaldados por un registro VASP (proveedor de activos virtuales) en la República Checa, la entrada en vigor definitiva de la directiva europea MiCA y la consecuente finalización del periodo transitorio de este registro en julio de 2025 exigen licencias mucho más robustas y supervisadas de las que actualmente disponen. Al carecer de una licencia de Proveedor de Servicios de Financiación Participativa (ECSP) regulada por la ESMA, o de una licencia emitida por el Banco Nacional Checo (CNB) o la CNMV española, FINFORTA opera en un entorno de escasa tutela administrativa y sin un supervisor financiero real.
Nuestra valoración en InvantAPPs sitúa a FINFORTA en el segmento de máximo riesgo debido a la ausencia absoluta de una garantía de recompra (buyback) real o de un fondo de provisiones corporativo, lo que significa que el inversor asume el riesgo de impago al 100%. Pese a que ofrece una gran flexibilidad para carteras de muy corto plazo y rentabilidades interesantes del 13% de media anual, la falta de una regulación formal nos invita a extremar la prudencia. En nuestras pruebas de rendimiento en InvantAPPs registramos una rentabilidad real obtenida del 12,9% (TIR); sin embargo, a fecha de julio de 2026, decidimos mantener nuestro balance activo a cero (0 € invertidos), prefiriendo canalizar el capital hacia plataformas bajo el marco regulatorio ECSP europeo.
Puntos clave
Pros y contras
Experiencia y prueba social
Actividad en redes sociales
- Telegram
- Youtube
Alternativas a Finforta
Preguntas frecuentes
¿Es segura FINFORTA?
¿Cuánto debería invertir en FINFORTA?
¿Cómo declarar los intereses de FINFORTA en el IRPF?
¿Qué pasa si FINFORTA cierra?
¿Qué diferencia hay entre los planes de inversión en FINFORTA?
¿Qué comisiones cobra FINFORTA a los inversores?
Contacto y soporte
- Accesibilidad Baja
Datos legales
Identidad corporativa
Regulación y equipo
- Los datos proceden de fuentes públicas y pueden no estar actualizados. Consulta siempre la web oficial.
Sobre el autor
Antonio Hernández
Fundador de InvantAPPs. Inversor en P2P desde 2020. He probado más de 30 plataformas y gestiono una cartera con rentabilidad real del 9.4% anual.
Aviso legal
Invertir en crowdlending y crowdfunding conlleva riesgos, incluida la pérdida parcial o total del capital invertido, y las rentabilidades pasadas no garantizan resultados futuros. El contenido de este sitio es informativo y refleja nuestra experiencia y opinión personal: no constituye asesoramiento financiero ni fiscal. Algunos enlaces son de afiliado; la plataforma nos paga una comisión que no supone ningún coste para ti ni condiciona nuestros análisis.