Review of Lande
InvantAPPs score
- Excellent
Breakdown by Category
Detailed scores for each area assessed
Features
Platform statistics
7
InvantAPPs Portfolio
- Active Investment
TIR:
Security: A regulated platform or one with a long track record in the sector.
Liquidity: A platform where funds can be withdrawn quickly.
Returns: A platform offering high returns but carrying a higher level of risk.
%
% of the total recommended P2P capital
Time required for active management
Videos about Lande
Taxation
Liquidity
Profitability
Regulation
- Licensed
Guarantees and risk mitigation
The loan is secured against a tangible asset (property, vehicle, machinery) which can be repossessed and sold to recover your money if the borrower defaults
Main type
The originator undertakes to buy back the loan from you if the borrower is more than X days in arrears, repaying you the principal and interest. This is subject to the originator remaining solvent.
Buyback
A financial buffer that the platform sets aside from its own commission to cover defaults before they affect you. Its effectiveness depends on its actual size relative to the total amount lent.
Reserve fund
The originator invests a portion of its own capital in the same loan or portfolio alongside the investors, thereby aligning its interests with those of the investors in ensuring that the loan is repaid in full.
Skin in the game
Your uninvested money is held in an account separate from the company’s balance sheet, at a bank or regulated payment institution. If the platform goes bankrupt, that money is not included in the distribution to its creditors.
Segregation of accounts
InvantAPPs Summary
¿Qué es Lande?
LANDE es una plataforma letona de crowdfunding autorizada bajo la regulación europea ECSP que permite a inversores particulares y profesionales financiar préstamos garantizados para el sector agrícola y ganadero en mercados de Europa del Este. Ofrece una rentabilidad media atractiva en torno al 11.20% anual mediante pagos mensuales. Su mayor atractivo radica en que las inversiones cuentan con garantías reales tangibles, como tierras o maquinaria agrícola pesada, con un LTV medio del 60%. Es un portal idóneo para inversores que buscan desvincularse del sector inmobiliario tradicional y diversificar en la economía real.
Fundada en Letonia en el año 2019 bajo el nombre original de LendSecured, la plataforma se relanzó comercialmente en 2022 como LANDE con un enfoque especializado y exclusivo en la financiación de préstamos agrícolas. Detrás del proyecto se encuentran sus fundadores Nikita Gončars (CEO) y Edgars Tālums, profesionales que previamente habían gestionado negocios de crédito hipotecario y agrícola como Latvijas Hipotēka. Su propósito inicial fue resolver la brecha de financiación estructural que sufren los pequeños y medianos agricultores de Europa del Este ante la rigidez de los bancos tradicionales, expandiendo con éxito su actividad desde Letonia hacia Lituania, Rumanía y, recientemente, hacia el mercado de Polonia.
El modelo de negocio de SIA 'LANDE Platform' resulta sumamente transparente e inocuo para el inversor minorista. LANDE no aplica ninguna comisión por registro, depósito, retirada de fondos ni por la venta de participaciones dentro de su mercado secundario. Sus ingresos provienen íntegramente del lado del prestatario: cobran una comisión por la estructuración de la financiación (hasta un 10% anual) y una comisión de gestión sobre el capital pendiente (entre el 1% y el 4% anual). Esta estructura comercial ha permitido a la compañía escalar de manera rentable, reportando un beneficio neto de más de 200.000 euros en su balance auditado de 2025 sobre unos ingresos que rozaron los 2,4 millones de euros.
En InvantAPPs valoramos de forma muy positiva el grado de transparencia y la evolución institucional que la plataforma ha demostrado. A nivel regulatorio, obtuvieron su licencia de proveedor de servicios de financiación participativa (ECSP) por parte del Banco de Letonia (Latvijas Banka) en febrero de 2024. Asimismo, la plataforma dio un salto cualitativo al firmar un acuerdo de garantía con el Fondo Europeo de Inversiones (FEI) bajo el programa InvestEU por valor de hasta 10,4 millones de euros, además de estrechar lazos operativos con el banco de desarrollo estatal lituano ILTE. Este respaldo institucional de la Unión Europea consolida su seriedad y mitiga de forma notable el riesgo operativo que típicamente arrastran las plataformas más pequeñas de crowdlending.
Sin embargo, la prudencia debe regir cualquier asignación de capital debido a su perfil de riesgo y morosidad por sectores. Aunque sus proyectos cuentan con colaterales reales como hipotecas de parcelas agrícolas, ganado o cesión de derechos de cosechas, el análisis minucioso de sus métricas reales de default histórico desvela un comportamiento muy ligado a la geografía y al tipo de activo. Letonia se posiciona como el mercado más seguro con un bajísimo 3.6% de morosidad histórica, seguida por Lituania con un 5.2%, mientras que Rumanía escala hasta un 8.1% de default; un riesgo país más elevado que la firma compensa ofreciendo tipos de interés más altos. Al jugar con las cartas marcadas de sus informes internos, descubrimos que el peligro real se concentra de forma unánime en los créditos para adquisición de maquinaria agrícola (Machinery), que es el colateral que más problemas genera en todas las regiones. Aunque LANDE cuenta con un equipo de recobro muy proactivo y un récord de recuperación del 100% del capital sin pérdidas reales de fondos, el inversor debe asumir que una parte de su dinero puede quedar congelada temporalmente durante meses en procesos de liquidación judicial, perdiendo liquidez.
En conclusión, LANDE ofrece una vía única y regulada para descorrelacionar nuestras carteras P2P del clásico ladrillo o de los préstamos al consumo, pero exige una diversificación estricta. La ausencia de una garantía de recompra instantánea nos obliga a depender exclusivamente del valor y de la liquidez del colateral en el mercado agrícola. Por ello, la consideramos una excelente plataforma complementaria, pero que debe manejarse con cautela, limitando el tamaño de las posiciones y automatizando la inversión a través de su herramienta de Auto-Invest para repartir el capital en el mayor número posible de fincas y cultivos.
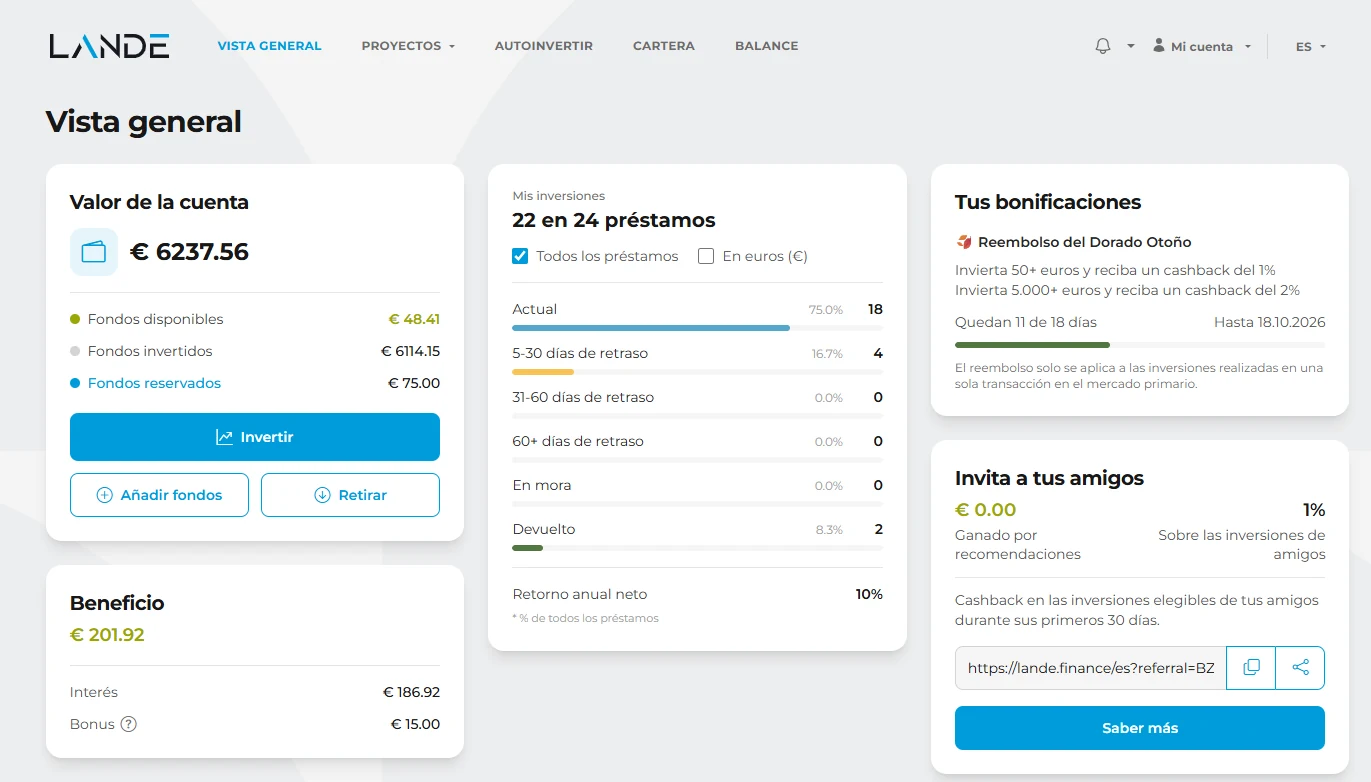
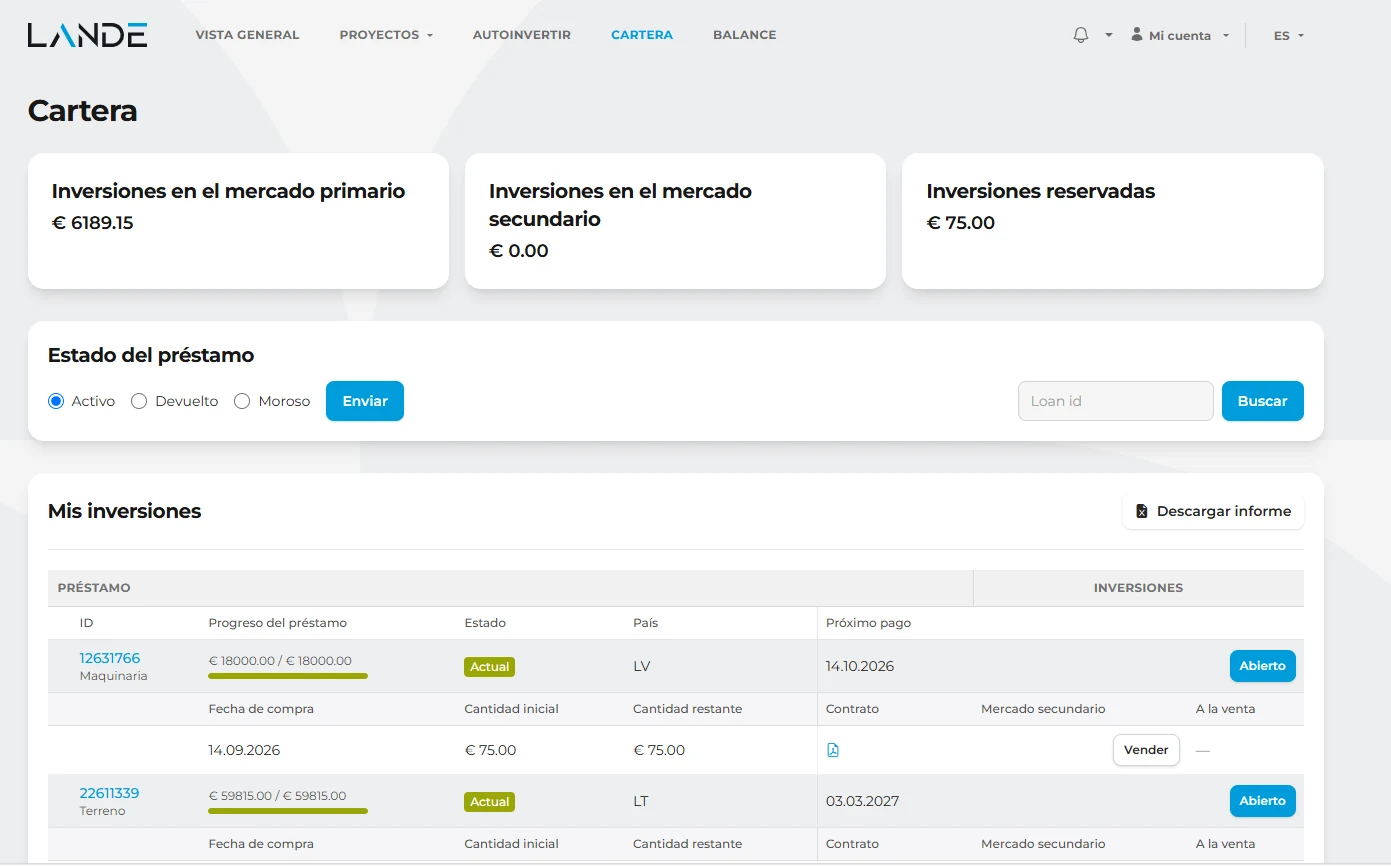
Gracias a LANDE, en nuestra visita a Riga nuestra opinión cambió con respecto a la seguridad del crowdlending agrario y la solidez de sus garantías físicas; tras auditar las estadísticas oficiales en sus oficinas y ver el impacto real de los fondos en las cosechadoras de los granjeros, las reticencias iniciales del canal se disiparon por completo. Esta validación sobre el terreno se reflejó de inmediato en los números de nuestra cartera: pasó de apenas 300 euros en Marzo a consolidar más de 5.300 euros activos a Julio de 2026, convirtiéndose en una de las apuestas reguladas con mayor crecimiento de nuestro portafolio.
Key points
Pros and cons
Experience and social proof
Social media activity
Alternatives to Lande
Frequently Asked Questions
¿Es segura LANDE?
¿Cuánto debería invertir en LANDE?
¿Cómo declarar los intereses de LANDE en el IRPF?
¿Qué pasa si LANDE cierra?
¿Cómo funciona el mercado secundario de LANDE?
¿Por qué es tan estacional el pago de intereses en LANDE?
Contact and support
- Medium Accessibility
Legal information
Corporate identity
Regulation and equipment
- The information is taken from public sources and may not be up to date. Always check the official website.
About the author
Antonio Hernández
Engineer, economist and founder of Invant APPs. I help you achieve financial freedom through smart investing and passive income.
Legal notice
Investing in crowdlending and crowdfunding involves risks, including the partial or total loss of the capital invested, and past performance is no guarantee of future results. The content on this site is for information purposes only and reflects our personal experience and opinion: it does not constitute financial or tax advice. Some links are affiliate links; the platform pays us a commission, which does not incur any cost to you nor does it influence our analysis.