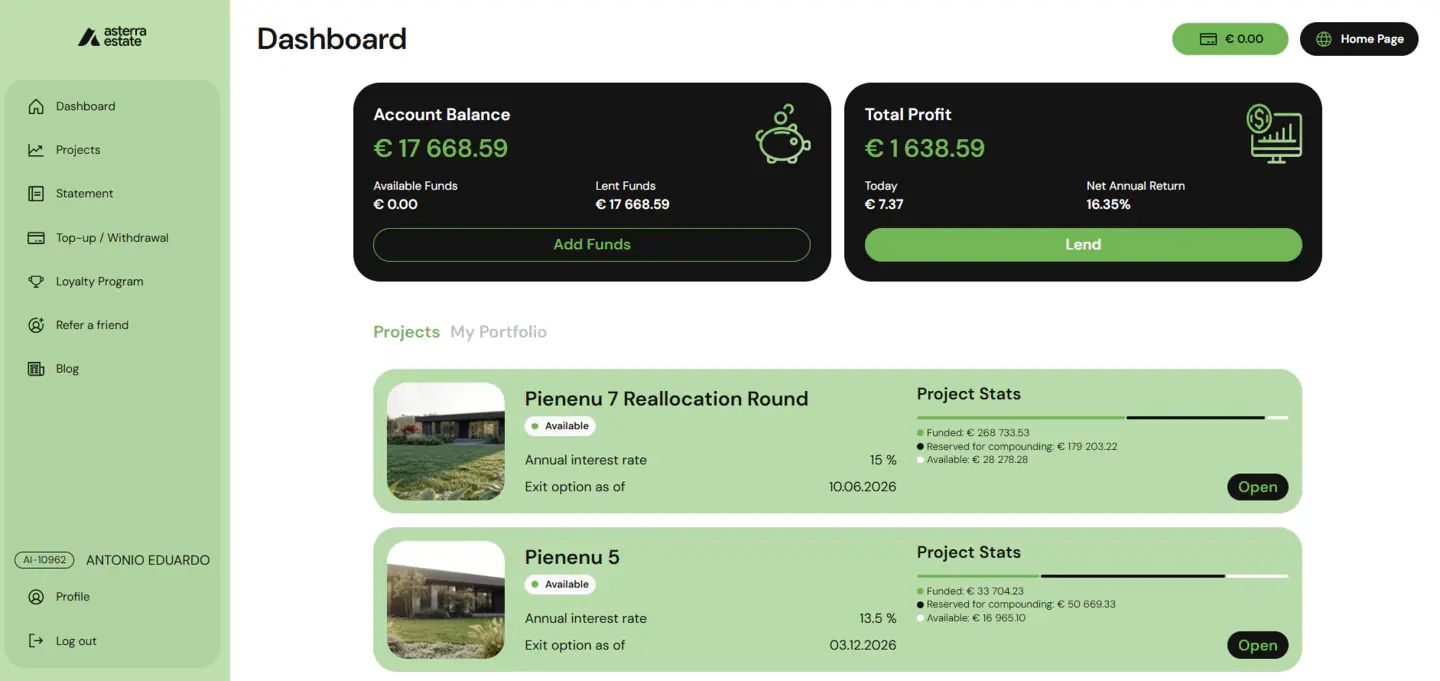
Opinión sobre Asterra Estate

Top 5 Rentabilidad
Actualizado | noviembre 2026

*Análisis y review independiente: Crowdfunding inmobiliario, rentabilidad neta, plusvalías y riesgos.

Rentabilidad
Hasta 16%
Tipo
Inmobiliario
Riesgo
(4/10)
Alto
Liquidez
Early exit
Regulada
No
País
Estonia

Puntuación InvantAPPs

80/100

Desglose por Categoría

Puntuación detallada en cada área evaluada

 0/20 
Relevancia en su sector
 0/10 
Facilidad y App móvil
 0/10 
Interés compuesto pasivo
 0/10 
Bono bienvenida y referidos
 0/10 
Hacienda friendly
 0/10 
Liquidez inversión
 0/30 
Rentabilidad y comisiones

Características

Inversión minima:
1.000,00 €
Regulación:
Sin licencia
Comisión retiro:
Gratis
Métodos de pago:
Instantánea · SEPA
Tipo de inversor:
Particular
Test de idoneidad:
Sí
Exclusiones geográficas:
-

Estadísticas de la plataforma

Capital activo gestionado
8.600.000,00 €
Actualizado: octubre 2026
Salud de la cartera:
Sano
Préstamos al día: 100%
En mora/recuperación: 0%
1121
Inversores

1

Años en activo
2025
Fundada
Préstamos financiados:
9.100.000,00 €
Interés medio:
15.6%
Cuentas auditadas:
No

Cartera InvantAPPs

Top 5 en Cartera
Total de la cartera:
19.601,00 €

TIR:

16.18%
Desde:
julio 2025
Mi inversión real
Roll en cartera:
Rentabilidad

Seguridad: Plataforma regulada o con amplia trayectoria en el sector.

Liquidez: Plataforma en la que es rápida la recuperación de los fondos.

Rentabilidad: Plataforma con alta rentabilidad y con un mayor riesgo.

Asignación sugerida:
3
-7

%

Porcentaje sobre el capital total de cartera recomendado.

Dedicación:
Bajo

Tiempo de gestión activa requerido.

Vigilancia:
Largo plazo

Largo plazo = Sin preocupaciones.

Corto plazo = Algo a vigilar.

Alerta activa = Atención inmediata.

Consigue tu bono desde nuestro enlace
Hasta un 8% adicional
Únete a nuestra comunidad de Telegram para hacer preguntas y conectar con otros inversores.

Videos sobre Asterra Estate

Fiscalidad

Retención en origen:
No retiene
Hacienda friendly:
Sí
Modelo 720:
No
Categoría IRPF:
Capital mobiliario
Certificado fiscal:
Sí
▸ Según Asterra, puedes generar informes fiscales personalizados en la sección «Statements» > «Tax Report» de tu panel. Asterra no retiene impuestos en origen, así que cobras los intereses brutos y debes declararlos tú.

Liquidez

Mercado secundario:
Early exit:
Sí
Tipo de early exit:
Proyecto/Total
Penalización por early exit:
Sin comisión (con deducción proporcional de cashback hasta su finalización)
Plazo medio del préstamo:
12-60 meses
Tiempo para liquidar:
Días o semanas (sujeto a demanda)
▸ Puedes solicitar una salida anticipada sin comisión. Depende de que otros inversores financien tu solicitud. Puede ser total o parcial y suele estar disponible tras un periodo mínimo de permanencia. Si sales antes del vencimiento, se descuenta de forma proporcional el cashback o bonus que hayas recibido.

Rentabilidad

Rentabilidad anunciada:
Hasta 16%
Autoinversión:
Sí
Frecuencia de pago:
Diario

Regulación

Licencia:
Sin licencia
La plataforma no tiene una autorización financiera propia ni está sometida a la supervisión de una autoridad financiera como plataforma de inversión. Tampoco existe un sistema de compensación si falla.
▸ Asterra Estate declara en su contrato de usuario que no ofrece servicios financieros, que no está sujeta a supervisión financiera y que no opera bajo ninguna licencia. Funciona como proveedora de base de datos para proyectos inmobiliarios, a través de Asterra Estate OÜ (registro 17179150). Colabora con Industrabank Riga en la refinanciación de proyectos desde abril de 2026.

Garantías y mitigación de riesgos

A) Tipo de garantía
El préstamo está respaldado por una hipoteca sobre un inmueble, pero solo cobra después de que el acreedor de primer rango recupere su parte — mayor riesgo de que no quede valor suficiente.
▸ Los préstamos se respaldan con una hipoteca de segundo rango sobre activos inmobiliarios del proyecto, como deuda mezzanine subordinada a la financiación bancaria. En una ejecución cobran antes los acreedores bancarios. Según la plataforma, ante un impago la garantía corporativa del grupo se compromete a reembolsar el capital y los intereses en un plazo de 90 días hábiles. Su cumplimiento depende de la solvencia del grupo. El capital no está garantizado.
B) Escenario de estrés
▸ Según nuestra información, tus fondos no están separados de los de la plataforma. Si la plataforma cesara su actividad, los contratos de préstamo con el promotor y su garante seguirían vigentes entre las partes. No consta un fondo de garantía ni un plan de liquidación supervisado. El cobro dependería de ejecutar las hipotecas, y podría haber retrasos.
▸ Según la plataforma, ante un impago la garantía corporativa del grupo se compromete a reembolsar el capital y los intereses en un plazo de 90 días hábiles. Su cumplimiento depende de la solvencia del grupo. La hipoteca es de segundo rango, así que en una ejecución cobran antes los acreedores bancarios.
C) Garantías adicionales

El originador se compromete a recomprarte el préstamo si el prestatario se retrasa más de X días, devolviéndote capital e intereses. Depende de que el originador siga siendo solvente.

Buyback

Sí
(90 Días)
Grupo

Colchón de dinero que la plataforma aparta de sus propias comisiones para cubrir impagos antes de que te afecten a ti. Su eficacia depende de su tamaño real frente al volumen prestado.

Fondo de reserva

No

El originador invierte una parte de su propio capital en el mismo préstamo o cartera junto a los inversores, alineando su interés en que se recupere correctamente.

Skin in the game

Sí

Tu dinero no invertido se guarda en una cuenta separada del balance de la empresa, en un banco o entidad de pago regulada. Si la plataforma quiebra, ese dinero no entra en el reparto entre sus acreedores.

Segregación de cuentas

No
Hasta un 8% adicional
Consigue tu bono desde nuestro enlace
Hasta un 8% adicional
Consigue tu bono desde nuestro enlace

Resumen InvantAPPs

¿Qué es Asterra Estate?

Asterra Estate es una plataforma estonia de crowdfunding inmobiliario para invertir en proyectos de vivienda en Letonia, sobre todo el desarrollo de Asterra Village, en Ādaži. Los préstamos pagan intereses cada día, que puedes reinvertir, y se respaldan con hipotecas de segundo rango. Asterra Estate no tiene licencia financiera; su actividad no está supervisada por un regulador financiero. En nuestra escala, Asterra Estate tiene un riesgo moderado-alto.

Asterra Estate nació en 2025 para financiar el desarrollo de viviendas Asterra Village, en Ādaži (Letonia), detrás del cual está la promotora ESinvest. El negocio se articula a través de Asterra Estate OÜ, una sociedad estonia que, según su contrato de usuario, se define como proveedora de base de datos para proyectos inmobiliarios.

Asterra Estate no tiene licencia financiera; su actividad no está supervisada por un regulador financiero. No consta ningún sistema de compensación de inversores. Desde abril de 2026 colabora con Industrabank Riga en la refinanciación de proyectos.

Los préstamos se respaldan con hipotecas de segundo rango, como deuda mezzanine subordinada a la financiación bancaria: en una ejecución cobran antes los bancos. Según la plataforma, ante un impago la garantía corporativa del grupo se compromete a reembolsar el capital y los intereses en un plazo de 90 días hábiles. Su cumplimiento depende de la solvencia del grupo.

Puedes solicitar una salida anticipada sin comisión. Depende de que otros inversores financien tu solicitud. Suele estar disponible tras un periodo mínimo de permanencia. Retirar fondos es gratis.

Asterra no retiene impuestos en origen, así que declaras tú los intereses. Según Asterra, puedes generar un informe fiscal desde tu panel.

Empezamos a invertir en Asterra Estate en 2025. Nos gusta su flujo de caja diario, pero nos frena la concentración en un único desarrollo, la falta de licencia financiera y el mínimo elevado por operación. En nuestra escala, Asterra Estate tiene un riesgo moderado-alto. La vemos como posición complementaria, para dinero que no vas a necesitar a corto plazo.

Puntos clave

Intereses diarios con reinversión automática opcional.
Colabora con Industrabank Riga en la refinanciación de proyectos desde abril de 2026.
Mínimo de inversión elevado por proyecto, que limita la diversificación a pequeños inversores.
Sin licencia financiera: su actividad no está supervisada por un regulador financiero.
Cartera concentrada en un único complejo residencial: Asterra Village, en Ādaži (Letonia).

Pros y contras

Cobras los intereses cada día y puedes reinvertirlos automáticamente.
Según la plataforma, la garantía corporativa del grupo se compromete a reembolsar el capital y los intereses tras un impago.
Puedes solicitar una salida anticipada sin comisión, aunque depende de que otros inversores financien tu solicitud.
No tiene licencia financiera; su actividad no está supervisada por un regulador financiero. Su contrato de usuario la define como proveedora de base de datos.
La hipoteca es de segundo rango: en una ejecución, los bancos cobran antes que los inversores.
El mínimo de inversión por préstamo es elevado, lo que dificulta diversificar.
Casi toda la cartera depende del desarrollo de Asterra Village.

Experiencia y prueba social

ScamAdviser

0%
Puntuación de confianza: 96/100
Actualizado: julio 2026

Actividad en redes sociales

🟡 Poco activo
⚪ Sin perfil
Privado
🟡 Poco activo
🟢 Muy activo
⚪ Sin perfil

Alternativas a Asterra Estate

Si Asterra Estate no encaja en tu perfil, estas son las alternativas mejor valoradas en el sector
83/100
Rentabilidad:
Hasta 16%
Riesgo:
Alto
(4/10)
Regulada:
No
88/100
Rentabilidad:
Hasta 15%
Riesgo:
Medio
(5/10)
Regulada:
Sí
93/100
Rentabilidad:
Hasta 16%
Riesgo:
Alto
(4/10)
Regulada:
No

Preguntas frecuentes

¿Es segura Asterra Estate?

Asterra Estate no tiene licencia financiera; su actividad no está supervisada por un regulador financiero. Sus préstamos se respaldan con hipotecas de segundo rango sobre activos en Letonia, y su seguridad depende de su único gran promotor, ESinvest, y de la garantía del grupo. En nuestra escala, Asterra Estate tiene un riesgo moderado-alto.

¿Cuánto debería invertir en Asterra Estate?

Te recomendamos destinarle entre un 3% y un 7% de tu cartera de crowdlending, como posición de rentabilidad. Ese papel responde a sus intereses diarios y a la garantía hipotecaria.

¿Cómo declarar los intereses de Asterra Estate en el IRPF?

Los intereses tributan como rendimientos del capital mobiliario en la base del ahorro del IRPF, con tipos progresivos según el tramo. Asterra Estate no retiene impuestos en origen, así que declaras tú los intereses. Puedes descargar un informe fiscal desde tu cuenta. Si te afecta el Modelo 720, consúltalo con un asesor.

¿Qué pasa si Asterra Estate cierra?

Según nuestra información, tus fondos no están separados de los de la plataforma. Si cesara su actividad, los contratos de préstamo con la promotora 8 Solutions y su garante ESinvest seguirían vigentes. Sin fondo de garantía ni plan de liquidación supervisado, recuperar tu capital dependería de ejecutar las hipotecas de segundo rango.

¿En qué consisten los pagos diarios de intereses de Asterra Estate?

Asterra Estate calcula y abona los intereses cada día, no al vencimiento ni cada mes. Así tienes un flujo de caja constante y puedes reinvertir esas ganancias de inmediato.

¿Cómo funciona la salida anticipada (Early exit)?

Puedes solicitar una salida anticipada sin comisión. Depende de que otros inversores financien tu solicitud. Puede ser total o parcial, suele estar disponible tras un periodo mínimo de permanencia y no hay plazo garantizado.

Contacto y soporte

Email: info@asterra.estate
Atienden en español:
No
Chat en vivo:
No
Telegram:
Sí
Valoración:
4/5
Tiempo de respuesta:
1–24h

Identidad corporativa

Nombre legal:
Asterra Estate OÜ
País de registro:
Estonia
Código de registro:
17179150
Sede social:
Harju maakond, Tallinn, Kesklinna linnaosa, Narva mnt 7-557, 10117, Estonia
Email corporativo:
info@asterra.estate

Regulación y equipo

Tipo de Licencia:
Sin licencia
Equipo directivo
CEO & Co-owner
Edgars Putnis
Co-owner, Architecture & Design
Elīna Sniedzāne
CFO
Ivars Nelsons
Perfiles verificados:
Sí

Sobre el autor

Antonio Hernández - Fundador de InvantApps

Antonio Hernández

Ingeniero, Economista y creador de Invant APPs. Te ayudo a alcanzar la Libertad Financiera mediante inversión inteligente e ingresos pasivos.

Aviso legal

Invertir en crowdlending y crowdfunding conlleva riesgos, incluida la pérdida parcial o total del capital invertido, y las rentabilidades pasadas no garantizan resultados futuros. El contenido de este sitio es informativo y refleja nuestra experiencia y opinión personal: no constituye asesoramiento financiero ni fiscal. Algunos enlaces son de afiliado; la plataforma nos paga una comisión que no supone ningún coste para ti ni condiciona nuestros análisis.